Finanzen – Video-Zusammenfassungen & Key Takeaways

Nofinity Logo

Finanzen(12)

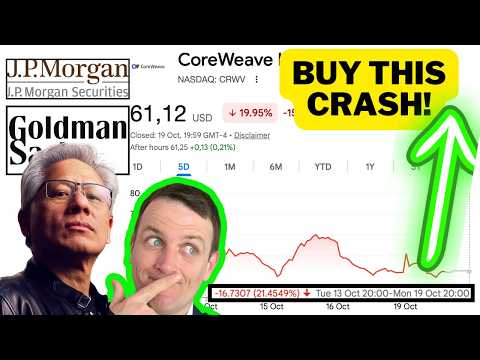
Warum die göttliche Intervention bei der CoreWeave-Aktie CRWV?
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

Warum die göttliche Intervention bei der CoreWeave-Aktie CRWV?

Die Kernaussage: Wall Street gegen das KI-Narrativ

Der Kanal analysiert den Kurssturz von CoreWeave (CRWV) und die prompte 'göttliche Intervention' durch Investmentbanken (Goldman, JP Morgan) sowie Nvidia-Chef Jensen Huang. Die zentrale These: Banken und Nvidia schützen einander, um das profitable KI-Narrativ aufrechtzuerhalten.

Der Auslöser: Schulden erschüttern das Kartenhaus
  • Die CoreWeave-Aktie fiel letzte Woche um 21%.
  • Die Rendite der CoreWeave-Anleihe (Fälligkeit 2030) schoss auf 14-15% hoch – ein Niveau, das die Anlagethese fundamental ändert.
Die 'Rettung' durch die Wall Street
  • Goldman Sachs stufte die Aktie trotz der Ängste auf "Kaufen" hoch. Die gemischten Fremdkapitalkosten seien nur um 100–200 Basispunkte gestiegen.
  • Deutsche Bank und JP Morgan schlossen sich an und bezeichneten die Sorgen als übertrieben („Das Geschäft ist solide“).
  • Der Interessenkonflikt: Diese Banken waren die federführenden Konsortialführer von CoreWeaves Börsengang. Der Kanal zeigt auf, wie die Analyseabteilungen genau das zum Kauf empfehlen, was die Investmentbanking-Abteilungen emittieren (Vergleich mit SPACs und der Dotcom-Ära).
Die 'Göttliche Intervention': Nvidias Einsatz
  • Jensen Huang (Nvidia-CEO) beruhigt den Markt öffentlich: „Kein Grund zur Sorge.“
  • Der Haken: Nvidia hält 10–11 % an CoreWeave (einer der größten Anteilseigner) und investierte 2 Milliarden Dollar, die CoreWeave exklusiv für Nvidia-Chips nutzt – ein geschlossener Kreislauf, den man schützen muss.
Das wahre Problem: Das Narrativ ist alles
  • Die gesamte KI-Blase basiert auf einem Narrativ. Ohne steigende Kurse und Optimismus (gestützt durch Anleiheverkäufe und geförderte Analysten) bröckelt das Kartenhaus.
  • „Schau dir den Anreiz an, dann verstehst du das Narrativ.“ (Charlie Munger): Die Wall Street verdient ihre Gebühren bei der Emission. Das Risiko tragen am Ende die Rentenfonds und Privatanleger.
  • Warnung an Anleger: Die Prognosen gehen von 7–10 Jahren linearem Wachstum aus, aber KI wird die Preise drastisch senken. Was heute wie ein Value-Investment aussieht, könnte morgen wertlos sein, sobald das Narrativ kippt.
Fazit

Der YouTuber rät von solchen Narrative-Investments ab und empfiehlt stattdessen Substanzwerte. Die „göttliche Intervention“ ist in seinen Augen nichts anderes als eine notdürftige Stützungsaktion für ein überhitztes Kartenhaus.

S&P 500 Wahre Buchhaltungsgewinne - Lassen Sie sich nicht täuschen!
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

S&P 500 Wahre Buchhaltungsgewinne - Lassen Sie sich nicht täuschen!

Der Mechanismus: Gewinne jetzt, Kosten später
  • Der prognostizierte Gewinnsprung von 29% im S&P 500 ist trügerisch.
  • Nvidia verbucht den Gewinn sofort (z.B. 24,8 Milliarden USD Gewinn aus einem 40 Milliarden Chip-Deal mit SpaceX bei einer Marge von 62%).
  • SpaceX muss diese Kosten jedoch über 6 Jahre abschreiben. Der reale Cashflow-Abfluss verzögert sich.
  • Netto-Papiergewinn für den Index: +18 Milliarden USD – eine rein buchhalterische Luftnummer.
Die Kostenlawine und der Zinsendruck
  • Die Tech-Riesen (Hyperscaler) erhöhen ihre Ausgaben von 800 Milliarden auf bis zu 1,2 Billionen USD jährlich.
  • Die Cashflows dieser Firmen sind katastrophal (z.B. Coreweave: 9 Milliarden Ausgaben bei 2,6 Milliarden Umsatz). Die Betriebsausgaben übersteigen bereits die Umsätze.
  • Die hohen Kredite für diese Käufe (z.B. SpaceX Anleihen bei 6,5% ) erzeugen in der Zukunft zusätzliche massive Zinszahlungen.
Platzt die KI-Blase? (Szenario Stagnation)
  • Stagniert das KI-Wachstum, kommen die aufgeschobenen Kosten (Abschreibungen von ~250 Milliarden USD jährlich bis 2029) mit voller Wucht.
  • Die Gewinne des S&P 500 würden massiv einbrechen, ähnlich der Dotcom-Blase (aktuelles Kurs-Gewinn-Verhältnis von 40).
  • Ein Gewinnrückgang von 50% könnte zu einem 75%igen Börsencrash (Nasdaq) führen, warnt der Sprecher.
Was bedeutet das für Anleger?
  • Der Sprecher rät, sich von den aktuellen Buchgewinnen nicht blenden zu lassen: „Mein einfacher Standpunkt ist, dass ich nicht in der KI-Blase investiert bin.“
  • Stattdessen wird eine wertorientierte Anlagestrategie (Value Investing) außerhalb des KI-Hypes empfohlen.
QFIN - Günstiger wird es nicht...
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

QFIN - Günstiger wird es nicht...

Überblick
  • QFIN ist eine chinesische Internet-Kreditplattform mit extrem niedriger Bewertung: KGV 1,3, Kurs-Buchwert-Verhältnis 0,3, Marktkapitalisierung 728 Mio. $.
  • Die Aktie ist 80 % im Minus und bringt eine Dividendenrendite von rund 10 %.
Regulatorische Veränderungen
  • Die Regierung greift erneut ein: Nach den Kreditpraktiken ist jetzt auch das Inkassogeschäft betroffen (Juni 2026).
  • Höhere Steuern und neue Regeln sollen die Branche langfristig stabilisieren – doch viele Geschäftsmodelle stehen auf dem Prüfstand.
  • Das Unternehmen wurde mit einer Einmalsteuer von 500 Mio. Renminbi belastet; Rückkäufe und Dividende könnten pausiert werden.
Risiken & Chancen
  • Der CFO spricht von einem branchenweiten Phänomen, das fast jedes Schlüsselelement des Geschäfts dramatisch verändert hat.
  • Warnbeispiel Tu Dian / High Templar Tech: Ein ähnlicher Kreditgeber wurde nach Regulierungseingriffen zur Zombie-Firma.
  • Positiv: QFIN besitzt Eigenkapital von 3,6 Mrd. $ bei nur 728 Mio. Marktkapitalisierung; Kreditverluste werden auf unter 10 % geschätzt.
  • Fehler der Vergangenheit: 600 Mio. $ Verlust durch Wandelanleihen für Rückkäufe zu hohen Kursen.
Einschätzung und Ausblick
  • QFIN wurde von Qihoo (360), einem renommierten Sicherheitstechnologie-Unternehmen, ausgegliedert.
  • Die Wall Street hat kapituliert: Citi senkte das Kursziel von 30 auf 8 $, Morgan Stanley stuft ab – für den Sprecher ist das ein Value-Signal.
  • Er hat QFIN in seinen Wett-Quadranten aufgenommen und wird die Entwicklung weiter beobachten.
Fazit

Eine interessante Value-Wette mit klaren Risiken – der Kapitaleinsatz des Managements bleibt der entscheidende Faktor.

Berufsunfähigkeitsversicherung: Must-have oder Geldverschwendung?
Finanzfluss
3 Min. Lesezeit

Berufsunfähigkeitsversicherung: Must-have oder Geldverschwendung?

Einleitung

Die Berufsunfähigkeitsversicherung (BU) wird kontrovers diskutiert: Für die einen ist sie existenzielle Absicherung, für andere reine Geldverschwendung. Dieses Video von Finanzfluss hilft dir, eine fundierte Entscheidung zu treffen.

Pro-Argumente für die BU
  • Existenzbedrohendes Risiko: Wer vom Arbeitseinkommen abhängig ist (Miete, Lebenshaltung, Sparrate), sollte sich absichern. Besonders als Hauptverdiener.
  • Gesetzliche Lücke: Die Erwerbsminderungsrente (seit 2001) ist niedrig (durchschnittlich 1.099 €) und berücksichtigt nicht den aktuellen Beruf – nur die allgemeine Arbeitsfähigkeit.
  • Humankapital absichern: Beispiel: Ein 27-Jähriger mit Medianeinkommen (54.000 € brutto) verdient bis zur Rente rund 2,16 Mio. €. Die BU schützt diesen Wert.
Contra-Argumente
  • Kosten: Monatliche Beiträge fehlen beim Vermögensaufbau. Aus 60 € monatlich über 40 Jahre könnten bei 7 % Rendite über 150.000 € werden.
  • Negativer Erwartungswert: Versicherungen sind statistisch ein Verlustgeschäft – der Sinn ist Risikoschutz, nicht Rendite.
  • Administrativer Aufwand: Im Leistungsfall oft langwierige Prozesse; finanzielle Rücklagen sind nötig.
  • Optional bei finanziellem Polster: Wer bereits Vermögen oder andere Einkommensquellen (z. B. Mieteinnahmen) hat, braucht die BU weniger.
Wann zahlt die BU?
  • Definition: Weniger als 50 % des aktuellen Berufs für voraussichtlich länger als 6 Monate.
  • Leistungsquote liegt bei ca. 80 %. Ablehnungen oft wegen fehlender Mitwirkung (38 %) oder Nichterreichen der 50 %-Grenze.
  • Tipp: Im Leistungsfall Unterstützung (Vermittler, Fachanwalt) holen.
Kostenfaktoren
  • Persönliche Merkmale: Beruf (Büro günstiger als Handwerk), Gesundheitszustand, BMI, Alter, riskante Hobbys.
  • Vertragsmerkmale: Laufzeit (besser bis Renteneintritt), BU-Rentenhöhe, Zusatzklauseln.
  • Rechenbeispiele: Student (21 J., 1.000 € BU-Rente) ~24 €/Monat; Maschinenbauingenieur (33 J., 2.500 €) ~51 €; Krankenpfleger (28 J., 2.000 €) ~160 €.
Entscheidungshilfen
  • BU-Rente: Fixkosten ermitteln oder Faustregel 80 % des Nettoeinkommens.
  • Laufzeit: Bis zum 67. Lebensjahr empfohlen (höheres Risiko im Alter). Bei ausreichendem Vermögen später kündbar.
  • Wichtige Klauseln: Abstrakte Verweisung verzichten, weltweiter Schutz, Prognosezeitraum 6 Monate, Nachversicherungsoptionen.
  • Gesundheitsfragen: Wahrheitsgemäß beantworten, vorher Patientenakte anfordern, ggf. anonyme Risikovoranfrage nutzen.
Wege zum Abschluss
  1. Direkt bei Versicherung: Kaum Vergleich.
  2. Honorarberater: Nettotarife (günstiger), aber Kosten auch bei Nichtabschluss.
  3. Makler (z. B. Finanzfluss): Provisionstarife (kostenlos) oder Nettotarife mit einmaliger Gebühr (max. 450 €). Vorteil: Vergleich vieler Tarife und Unterstützung.
Fazit

Die BU ist sinnvoll, wenn du finanziell von deinem Einkommen abhängig bist. Früher Abschluss ist günstiger und erleichtert die Gesundheitsprüfung. Vergleiche Tarife und achte auf faire Konditionen.

Crash, Schuldenkrise, KI-Blase-Warnungen oder einfach langfristig investieren?
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

Crash, Schuldenkrise, KI-Blase-Warnungen oder einfach langfristig investieren?

Kontroverse: Bullen vs. Bären – Wer hat recht?

Das Video analysiert die widersprüchlichen Prognosen prominenter Marktakteure und bietet einen pragmatischen Mittelweg.

Bärenseite (Warnsignale):

  • Ray Dalio: Warnt vor einer US-Schuldenkrise (40 Billionen Schulden, 2 Billionen Defizite, Zinszahlungen steigen auf 2 Billionen).
  • Michael Burry: Sagt einen Marktcrash innerhalb von 0–9 Monaten voraus; viele Aktien des Halbleiterindex werden verkauft.
  • Nassim Taleb: Bezeichnet den Aktienmarkt als Falle für naive KI-Investoren.
  • Jeremy Grantham: Sieht düstere Langzeitperspektiven.
  • Citron: Stellt sich komplett gegen KI-Investments.

Bullenargumente (Optimismus):

  • Tommy Lee: Markt läuft weiter bis 2033.
  • Joseph Carlson: Aktien steigen trotz gelegentlicher Rückschläge (20–30 %); aktuelle KGVs (z.B. Microsoft 25) sind weit entfernt von der Dotcom-Blase.
  • Der Aktienmarkt ist seit 17 Jahren im Aufwärtstrend.

Die Antwort des Sprechers:

  • Er selbst ist voll investiert (Modellportfolio diversifiziert, Ziel: 6–9 Monate voll investiert).
  • Entscheidend ist nicht die Marktprognose, sondern die Auswahl von Einzelunternehmen, deren Risiko und Ertrag man versteht.
  • Warren Buffett-Methode: 99 von 100 Unternehmen ignorieren, nur in die investieren, die man wirklich durchschaut.
  • Aktionärsrendite aktuell niedrig: 1 % Dividende + 1 % Rückkauf = 2 % – bei einem Kurs-Gewinn-Verhältnis von 25 ist das keine günstige Aktie.
  • Historische Verlustperioden: Verlorene Jahrzehnte (22, 25, 17 Jahre ohne Rendite) sind nach Blasen (Nifty Fifty, Dotcom) normal.
  • Bären und Bullen haben beide recht: Der Markt kann fallen, aber mit den richtigen Unternehmen (z.B. Dividenden von 5 %) kann man auch bei Stagnation Gewinne erzielen.
  • Zinseszinseffekt ist der Schlüssel: Eine stabile Rendite, unabhängig vom Marktcrash.

Fazit des Sprechers:

  • Keine Vorhersage für die Zukunft möglich.
  • Stattdessen: Fokus auf Unternehmen mit verständlichem Burggraben, die auch bei einem Crash überleben und wachsen.
  • Beispiel: Chinesische Aktien mit KGV von 8 vs. Microsoft mit KGV 25.
  • Ziel: Langfristig Vermögen aufbauen, nicht den Markt schlagen.
GAME OVER für KI? So gefährlich ist CoreWeave-CRASH für Dein Depot // BRIEFING
Mario Lochner
2 Min. Lesezeit

GAME OVER für KI? So gefährlich ist CoreWeave-CRASH für Dein Depot // BRIEFING

📉 KI-Katerstimmung: CoreWeave und Neo Clouds im Sturzflug
  • CoreWeave-Anleihen brachen ein (Rendite ca. 15%, Kurs unter 80% → Ausfallwahrscheinlichkeit 50–60%).
  • Auch Nebios, Clean Spark und andere Neo Clouds stark unter Druck.
  • Elon Musk kommentierte mit „Yikes“. Cathie Wood kaufte dagegen nach.
  • Bären sehen das als Vorboten einer KI-Blase, Bullen verweisen auf massive Nachfrage (ASML Vorauszahlungen explodieren, TSMC Rekordquartal).
📊 Makro & Markt – Inflation zwickt, aber kein Crash
  • US-Inflation stieg auf 3,7 % (über Erwarten) – Bären warnen vor hartnäckigem Preisauftrieb.
  • Erzeugerpreise (PPI) auf Ukraine-Krieg-Niveau (+1,3 %).
  • Dennoch: Zinserwartungen fielen wieder, S&P 500 ohne KI-Aktien am schlechten Mittwoch sogar im Plus.
  • Empire State Manufacturing Index expandiert stark – Wirtschaft robust.
🐻 Bären vs. 🐂 Bullen – Zwei Perspektiven
  • Bären: KI-Blase platzt, Überbewertung, Casino-Mentalität (Zitat Broadcom-CEO). Game Over für KI.
  • Bullen: Korrektur ist normal, breite Märkte halten sich. Neo Clouds werden im Worst Case von Hyperscalern übernommen. Produktivitätsgewinne durch KI sind real.
  • Wichtige Frage: Glaubst du, dass Menschen auf KI-Tools (ChatGPT, Code-Assistenten, Medikamentenforschung) freiwillig verzichten? → langfristig bullisch.
💡 Anlagestrategie – Chancen trotz Volatilität
  • Tech-Positionierung hat sich normalisiert, Forward-KGV bei KI-Infrastruktur um 22 % gefallen, Gewinnschätzungen steigen.
  • S&P 500 aktuell günstiger bei höherer Profitabilität.
  • Qualitätsaktien (starke Bilanzen, Cashflows, wenig KI-Korrelation) bieten einen stabilen Hafen.
  • XTB bietet 4,5 % Zins auf Cash – für Anleger, die auf Nachkauf-Chancen warten.
Wie viel von unseren 1.000.000 Dollar in Bitcoin?
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

Wie viel von unseren 1.000.000 Dollar in Bitcoin?

Kernaussage
  • Keine Bitcoin-Investition: Der Sprecher lehnt Bitcoin als Bestandteil eines 1-Millionen-Dollar-Portfolios strikt ab und begründet das mit fehlendem Nutzen.
  • Reine Spekulation: Bitcoin habe keinen praktischen Wert für Transaktionen – Visa wickle hunderte Male mehr ab – und sei nur ein Preisinstrument für Spieler. Der Preis könne zwar auf mehrere Hunderttausend steigen, aber auch auf null fallen.
  • Wall Street und BlackRock: Diese Institutionen steigen nur wegen der Gebühren ein, nicht aus echter Überzeugung. Sie würden sogar mit Mist handeln, wenn es Gebühren brächte.
  • Betrugsvorwurf: Michael Saylor und ähnliche werden als Betrüger bezeichnet, die unrealistische Versprechungen machen.
Historische Einschätzung
  • Bereits 2017 (vor 9 Jahren) habe der Sprecher Bitcoin als spekulativ eingestuft, ohne Transaktionsnutzen.
  • Ein persönliches Beispiel: Ein Freund wurde Bitcoin-Millionär, der Sprecher investierte nicht – hätte sein Geld verfünfzehnfacht, bleibt aber bei seiner Strategie.
Portfolioentscheidung
  • Allokation: 0 %. Trotz möglicher Kursgewinne (1 Mio. $ pro Bitcoin) bleibt Bitcoin für ihn ein Glücksspiel als eine rationale Anlage. Charlie Mungers Zitat „Rattengift hoch zwei“ wird zitiert.
  • Spekulationsmüdigkeit könne bei Liquiditätsengpässen eintreten.

Fazit: Aus Überzeugung wird kein Bitcoin ins Portfolio aufgenommen – der Sprecher steht auf der Seite derer, die diesem Markt fernbleiben.

Globaler Wirtschaftsleitfaden für Märkte – Gleiche KI-Probleme, nicht viel billiger, außer dort, wo man nicht hin will!
Value Investing with Sven Carlin, Ph.D.
3 Min. Lesezeit

Globaler Wirtschaftsleitfaden für Märkte – Gleiche KI-Probleme, nicht viel billiger, außer dort, wo man nicht hin will!

Globale Wirtschaft im Überblick
  • Wachstum: China verlangsamt sich (von 10% auf ca. 4%), USA werden durch KI bei ca. 2% gestützt, der Rest der Welt stagniert bei ~1%. Der IWF prognostiziert stabiles Wachstum, warnt aber vor einem Inflationsschock durch steigende Zinsen.
  • Staatsverschuldung: USA führend, Eurozone im Mittelfeld, Großbritannien knapp über 100% des BIP. Das Überangebot an Staatsanleihen verdrängt andere Anlagen. Hinzu kommt die alternde Bevölkerung als fiskalische Belastung.
  • Netto-Auslandsinvestitionsposition der USA: Negativ mit 20 Billionen US-Dollar – ein Risiko, falls ausländische Investoren Gelder abziehen. Eurozone dagegen relativ stabil (1% des BIP).
Europa: Chancen und Risiken
  • Direkter Aktienbesitz: In den USA 48% der Finanzvermögenswerte, in Europa stärker über Rentenfonds (z. B. Niederlande, Schweden). Investitionsstrategien bleiben US-lastig.
  • Arbeitslosigkeit: Sinkt in der Eurozone – ein positiver Punkt. Aber: Erdgasspeicher vor dem Winter unterdurchschnittlich, was zu steigenden Energiepreisen führen könnte.
  • Zinspolitik: Europa muss den USA folgen, wenn die Fed die Zinsen erhöht. Großbritannien zeigt Schwäche, Japan seit 15 Jahren stagnierend.
China und Schwellenländer
  • China: Verbraucherstimmung post-pandemie negativ, Immobiliensektor schwächelt. Langfristig relevant, aber kein Treiber für globale Märkte.
  • Schwellenländer: Gehen eigene Wege, bieten aber wertvolle Schnäppchen – besonders bei Bewertungen (z. B. China, Großbritannien).
Aktienmärkte: KI dominiert, Bewertungen warnen
  • KI als Treiber: 50% der US-Märkte, 50% der Schwellenländer hängen am KI-Thema. Falls KI schwächelt, droht ein schwerer Rückschlag für alle Märkte.
  • Bewertungen: US-Märkte und Japan sind teuer, Europa ebenfalls. Großbritannien, China und andere Schwellenländer werden zunehmend interessant.
  • Bullenmarkt: Seit 48 Monaten im Aufschwung – ähnlich lang wie vor dem japanischen Crash, der Dotcom-Blase oder 2007. Kurse werden künstlich durch KI-Hype gestützt.
Größtes globales Risiko: Schuldenkrise
  • Anleihemarkt: 160 Billionen US-Dollar weltweit. Eine Refinanzierung bei 7% Zinsen (statt 3%) ist massiv teurer.
  • Schwellenländer haben geringste Verschuldung, sind aber anfällig. Entwickelte Länder könnten in eine Bedienungskrise rutschen.
  • Fazit für Anleger: Sicherheit liegt im wahren Wert – man muss jede Aktie einzeln prüfen, nicht auf Länder oder Indizes vertrauen.

Kernbotschaft: KI hält die Märkte derzeit am Leben, aber Bewertungen und Schuldenrisiken wachsen. Wer sucht, findet in Schwellenländern und GB Schnäppchen – Vorsicht vor teuren KI-Werten.

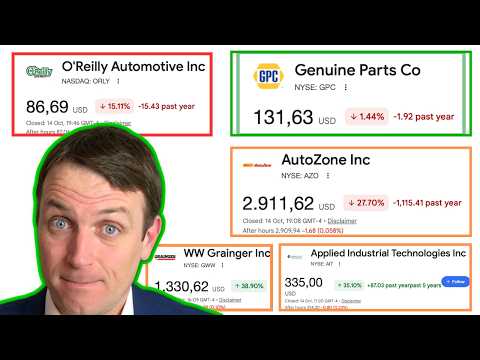
GPC (Bester Wert), AZO, ORLY, AAP, LKQ, AIT, GWW, FAST, MSM - Sektoranalyse
Value Investing with Sven Carlin, Ph.D.
3 Min. Lesezeit

GPC (Bester Wert), AZO, ORLY, AAP, LKQ, AIT, GWW, FAST, MSM - Sektoranalyse

GPC – Genuine Parts: versteckter Wert durch geplante Aufspaltung
  • Marktkapitalisierung 17 Mrd. USD, Dividendenrendite 3,32 %, 70 Jahre ununterbrochenes Dividendenwachstum.
  • Kernthese: Die Trennung von Automotive (NAPA) und Industrie (Motion) soll Wert freisetzen – der Industriebereich wächst schneller und hat bessere Margen.
  • Kritisch sieht der Analyst die Des-Synergien von 100–150 Mio. USD pro Jahr sowie doppelte Verwaltungs- und Führungsstrukturen.
  • Das Industriesegment punktet mit Sensorlösungen für vorausschauende Wartung; das Autoteilegeschäft ist stabil und weitgehend konjunkturunabhängig.
Finanzkennzahlen und Bewertung
  • Die tatsächlichen Eigentümergewinne liegen nur bei etwa 550–700 Mio. USD und decken die Dividende nur knapp – trotz nominal niedrigem KGV von ca. 17.
  • Hohe Investitionsausgaben und Milliardenübernahmen brachten wenig zusätzliches Wachstum; das Umsatzwachstum von 3–5 % entspricht in etwa der Inflation.
  • Einfache Sum-of-the-Parts-Rechnung: Industrie ca. 15 Mrd. USD + Autoteile ca. 9 Mrd. USD = 24 Mrd. USD – rund 50 % über der aktuellen Marktkapitalisierung.
  • Szenarien für den inneren Wert: 84 USD (konservativ), 105 USD (Basis), 150 USD (optimistisch). Seth Klarman soll seine Position bei ca. 90 USD verdoppelt haben.
  • Der Spin-off wird für 2027 erwartet und könnte für US-Investoren steuerfrei sein.
Autoteile-Wettbewerber im Vergleich
  • AutoZone (AZO): Starkes Geschäft, aber hoch bewertet; aggressive Aktienrückkäufe erhöhten die Verschuldung. Fairer Wert laut Analyst eher 40 Mrd. USD statt der aktuellen Bewertung.
  • O'Reilly (ORLY): Marktkapitalisierung 70 Mrd. USD, hohes KGV, Wachstum und Expansion in Mexiko/Kanada, aber Rückkäufe über dem freien Cashflow – „Finanzengineering“.
  • Advanced Auto Parts (AAP): Schwacher Turnaround-Kandidat, kein Wachstum, hohe Verschuldung, Vertrieb bereits verkauft – für den Analysten uninteressant.
  • LKQ: Günstigster Wert der Gruppe (KGV 12, 5 % Dividendenrendite), leidet aber unter ERP-Problemen in Europa; möglicher Turnaround, aber unsicher.
Industriewerte als Bewertungsmaßstab
  • AIT, GWW, FAST und MSM werden mit deutlich höheren Multiples gehandelt (KGV ca. 20–44).
  • GPC wird derzeit mit einem niedrigeren Multiple bewertet; gelingt die Abspaltung, könnte das Industriesegment wie die Vergleichswerte neu bewertet werden – das wäre der entscheidende Katalysator.
Fazit
  • GPC ist aus relativer Sicht attraktiv, vor allem wegen des Spin-off-Potenzials.
  • Aus absoluter Sicht würde der Analyst die Trennung erst abwarten wollen.
  • Alle Prognosen sind linear; bei einer Rezession könnten sich tiefere Einstiegskurse bieten.
Finger weg von Immobilien? Die bittere Wahrheit über Betongold! // Klartext von Martin Hackler
Mario Lochner
2 Min. Lesezeit

Finger weg von Immobilien? Die bittere Wahrheit über Betongold! // Klartext von Martin Hackler

Kernaussage
  • Martin Hackler rät Privatanlegern, bei Immobilien sehr zurückhaltend zu sein.
  • Immobilien sind kein eingebauter Inflationsschutz – das ist ein Mythos.
  • Breit gestreute Aktien-ETFs sind oft die einfachere und transparentere Alternative.
Marktlage & Zinsen
  • Keine Immobilienkrise, aber Normalisierung der Preise; in Metropolen wie München sind Kaufpreise spürbar gesunken.
  • Transaktionsvolumen deutlich niedriger als vor 6–7 Jahren.
  • Zinsen um 4 % sind historisch im Mittelfeld; das Prolongationsrisiko bei auslaufenden Krediten kann jedoch problematisch werden.
Risikoklassen & Standorte
  • Nur Core und Core Plus sind für Privatanleger geeignet.
  • Value Added & Opportunistic: klare Warnung – Finger weg.
  • Demografie: Viele Regionen schrumpfen; Fokus auf Toplagen in Wachstumsregionen („dunkelorange“ Gebiete).
  • Auch B-Standorte wie Leipzig können sich lohnen – aber nur in absoluten Toplagen.
Bauen & Regulierung
  • Deutschland baut teuer, langsam und bürokratisch (ca. 1.000 €/m² Mehrkosten durch Regulierung).
  • Deregulierung ist der wichtigste Hebel (z. B. „Hessischer Weg“: 600 Regeln streichen).
  • Einfaches Bauen kann deutlich günstiger und schneller sein.
Politisches Risiko & Wiener Modell
  • Berliner Vergesellschaftung betrifft 210.000 Wohnungen; Werte klaffen weit auseinander (13,5 vs. 27–28 Mrd. €).
  • Eine Vergesellschaftung wäre rechtliches Neuland und würde in langen Rechtsstreitigkeiten enden – ohne neuen Wohnraum zu schaffen.
  • Wiener Modell: funktioniert über zweckgebundene Finanzierung seit über 100 Jahren, ist aber nicht einfach kopierbar.
Steuerliche Chancen & Fazit
  • Neubauten können steuerlich attraktiv sein: degressive AfA (3 %) + QNG-Siegel ermöglichen hohe Abschreibungen.
  • Bei Sozialwohnungen mit Mietendeckel drohen Renditen unter null.
  • Wichtig ist die Gesamtrendite (IRR), nicht nur Bruttomietrendite.
  • Wer investieren will, sollte: nur Core-Lagen, viel Eigenkapital, langen Atem und echtes Fachwissen mitbringen.
Verkaufsargument für Research-Plattform - Sichere dir deinen Preis für immer!
Value Investing with Sven Carlin, Ph.D.
2 Min. Lesezeit

Verkaufsargument für Research-Plattform - Sichere dir deinen Preis für immer!

Der Ersteller präsentiert seine Research-Plattform für Value-Investing und wirbt mit einem zeitlich begrenzten Angebot: Sichere dir deinen Preis für immer.

Aktuelle Marktlage & Strategie
  • Das eigene Portfolio sei zuletzt gesunken – ein idealer Zeitpunkt zum Beitritt (tieferer Einstiegskurs für Investmentideen).
  • Defensives Investieren mit Sicherheitsmarge: Kauf solide geführter, gewinnbringender Unternehmen.
  • Ziel: Ein diversifiziertes, auf Sicherheitsmarge basierendes Fundament für das Vermögen.
Bisherige Performance & Angebot
  • Über 8 Jahre rund 14 % Rendite mit dieser Strategie erzielt.
  • Monatlich wird eine neue Investmentidee hinzugefügt.
  • Der Preis der Plattform wird bis Jahresende erhöht – bei sofortigem Beitritt gilt der aktuelle Preis dauerhaft.
  • 21‑tägige Geld-zurück-Garantie für eine risikofreie Testphase.
Leistungen der Plattform
  • Zugriff auf aktuelle Aktienanalysen (besonders während der Berichtssaison), Portfolio‑Updates und E‑Mail‑Benachrichtigungen bei jeder Transaktion.
  • Referenzliste geprüfter, aber nicht interessanter Aktien (spart Zeit).
  • Haupt‑Thread fasst alle Informationen zusammen – kein Durchsuchen vieler Einzelposten nötig.
Fazit
  • Einladung, die Plattform zu testen, anstatt „Ideen auf YouTube hinterherzujagen“. Die Arbeit und Recherche stecke im Projekt; der Sprecher teilt, was er selbst mit seinem Geld macht.
  • Hinweis: Dies sei keine Anlageberatung – jeder handle auf eigenes Risiko.
NEU! Trade Republic mit 0€ Altersvorsorgedepot: Gibt es einen Haken?
Finanzfluss
2 Min. Lesezeit

NEU! Trade Republic mit 0€ Altersvorsorgedepot: Gibt es einen Haken?

Wichtigste News
  • Trade Republic bietet das Altersvorsorgedepot in zwei Varianten an: Standarddepot und selbstverwaltetes Depot – jeweils ohne Depotgebühr und mit kostenlosen Sparplänen.
  • Bei bestimmten ETFs werden zusätzlich die laufenden Kosten (TER) erstattet – als Bonus aufs Verrechnungskonto.
Standarddepot vs. selbstverwaltetes Depot
  • Standarddepot: Trade Republic wählt zwei Fonds aus (risikoarm und risikoreicher) und schichtet vor Rentenbeginn automatisch in den risikoarmen Fonds um.
  • Selbstverwaltetes Depot: Du wählst deine ETFs selbst. Zugelassen sind nur ETFs bis Risikoklasse 5 und Euro-Staatsanleihen. Einzelkäufe/-verkäufe kosten 1 €.
Vergleich mit Scalable Capital
  • Scalable Capital hat ähnliche Konditionen vorgestellt: keine Depotgebühr, kostenlose Sparpläne und eine Erstattung der ETF-Kosten als „Rentenbonus“.
  • Unterschiede: Scalable erstattet die ETF-Kosten beim Standarddepot mindestens bis Ende 2027, beim selbstverwalteten Depot ohne genannte Frist. Der Rentenbonus gilt dort schon ab sofort.
Die Haken
  1. Kostenerstattung ist freiwillig: Trade Republic nennt es eine „langfristige Verpflichtung“, aber eine echte Garantie oder ein festes Enddatum gibt es nicht. Gerade am Anfang ist der Bonus gering: Bei 1.800 € Einzahlung und 0,15 % TER wären das nur 2,70 € pro Jahr. Erst mit größerem Vermögen wird es spürbar (z.B. 75 € pro Jahr bei 50.000 €) – insgesamt eher ein Lockangebot.
  2. Wechselgebühr von 150 €: Wer innerhalb der ersten 5 Jahre den Anbieter wechselt, zahlt bei Trade Republic 150 € – das gesetzliche Maximum. Deshalb sollte man den Anbieter langfristig wählen.
Praxis in der App
  • Es gibt seit Kurzem einen Menüpunkt „Altersvorsorgedepot“ in der Trade Republic App.
  • Enthalten sind ein Rechner für staatliche Zulagen, Steuervorteile und eine Rentensimulation.
  • Eröffnen kann man das Depot erst ab 2027; aktuell kann man sich auf eine Warteliste setzen lassen.
Fazit
  • Ob sich das Altersvorsorgedepot lohnt, hängt von drei Faktoren ab: voraussichtlich geringeres Einkommen in der Rente, die Bereitschaft, auf Flexibilität zu verzichten, und die Kosten.
  • Bei Trade Republic sind Depot und Sparpläne kostenlos – wenn das Altersvorsorgedepot also grundsätzlich für dich sinnvoll ist, lohnt sich auch das Angebot von Trade Republic. Wichtig ist nur, mittelfristig dabei zu bleiben, damit die Wechselgebühr nicht anfällt.