Nofinity Logo

Neueste Analysen(7)

Tom Lee beweist, dass ETH BESSER als Bitcoin ist
3 Min. Lesezeit

Tom Lee beweist, dass ETH BESSER als Bitcoin ist

Zusammenfassung: ETH vs. Bitcoin als Schatzanlage – Tom Lees Bitmine im Fokus

In diesem Video analysiert das Coin Bureau die These, dass Ethereum (ETH) aufgrund von Staking-Erträgen ein besseres Unternehmensasset als Bitcoin (BTC) sei. Am Beispiel von Tom Lees Firma Bitmine wird gezeigt, wie Staking Erträge generiert, aber auch Risiken birgt.

Bitmines Erfolg: Staking dominiert

  • Bitmine wandelte sich von einem Bitcoin-Mining-Unternehmen zu einer Ethereum-Treasury-Gesellschaft.
  • Im Quartal bis Mai 2026 erzielte Bitmine 46,5 Mio. USD Gesamtumsatz, davon 45,7 Mio. USD (98 %) aus Ethereum-Staking.
  • Das Unternehmen hält rund 5,77 Mio. ETH (ca. 4,8 % des gesamten ETH-Angebots), davon 85 % gestakt.
  • Tom Lee prognostiziert jährlich 284 Mio. USD Ertrag bei vollständigem Staking aller ETH – das entspricht einer Rendite von ca. 2,7–3,2 %.

Der entscheidende Unterschied zu Bitcoin (z. B. Strategy/MicroStrategy)

  • Bitcoin bringt keine Cashflows – er liegt nur im Cold Storage.
  • Strategy (früher MicroStrategy) hält rund 845.000 BTC, erzielt aber keine direkten Erträge. Das Modell basiert auf einer MNAV-Prämie (Marktwert > Bitcoin-Bestand), die jedoch 2026 eingebrochen ist (MNAV unter 1,0).
  • Strategy musste erstmals BTC verkaufen (32 BTC), um Dividendenverpflichtungen zu decken – ein Bruch des „Never Sell“-Versprechens.

Risiken des Ethereum-Stakings

  • Protokoll-Emission: Ein Großteil der Staking-Belohnungen sind neu geschaffene ETH – wer nicht stakt, wird verwässert. Es ist kein externer Ertrag.
  • Slashing-Risiko: Bei Fehlverhalten des Validators kann ETH eingezogen werden (bisher niedrige Rate, aber nicht null).
  • Smart-Contract- und Zentralisierungsrisiko: Anbieter wie Lido kontrollieren rund 25 % aller gestakten ETH – ein Single Point of Failure.
  • Regulierungsrisiko: Staking as a Service steht im Fokus der SEC. Die Haltung hat sich 2025/2026 zwar entspannt, aber kein Gesetz sichert den Status.
  • Governance-Risiko: Ethereum kann durch Protokoll-Upgrades die Belohnungen ändern, was die Erträge schmälern könnte.

Die Realität hinter den Zahlen

  • Trotz Rekord-Staking-Erlösen verzeichnete Bitmine im selben Quartal einen Nettoverlust von 82–84 Mio. USD (durch Kurseinbrüche von ETH).
  • Die durchschnittlichen Anschaffungskosten von Bitmine liegen bei etwa 3.500 USD pro ETH – bei einem Kurs unter 2.000 USD ergibt sich ein unrealisierter Milliardenverlust.
  • Die 9,5 % Dividende auf Vorzugsaktien ist eine fixe Verpflichtung, die unabhängig vom ETH-Kurs bedient werden muss.

Fazit: Ertrag ≠ Sicherheit

  • ETH-Staking generiert zwar Cashflow, schützt aber nicht vor Kursverlusten des zugrunde liegenden Assets.
  • Ein 3 % Ertrag ist wenig Trost, wenn der Wert des Assets um 48 % fällt.
  • Bitcoin verzichtet bewusst auf Erträge – das reduziert Risiken wie Slashing, Regulierung oder Governance-Änderungen.
  • Die Wahl zwischen ETH und BTC als Treasury-Asset hängt von der Risikotoleranz ab: Cashflow vs. strukturelle Einfachheit.
Reps in Reserve verstehen | Jeff Cavaliere, M.S.P.T., C.S.C.S.
2 Min. Lesezeit

Reps in Reserve verstehen | Jeff Cavaliere, M.S.P.T., C.S.C.S.

Kernidee: Reps in Reserve (RIR)

Reps in Reserve (RIR) ist ein Maß dafür, wie hart ein Satz wirklich war – also wie viele Wiederholungen du noch übrig hättest, bis zum mechanischen Muskelversagen.

  • 0 RIR: Du erreichst das vollständige mechanische Versagen – keine weitere Wiederholung in guter Form möglich.
  • 1 RIR: Du könntest mit Mühe wahrscheinlich noch eine weitere Wiederholung schaffen.
  • 2–3 RIR: Du hast noch ein bis zwei Wiederholungen in Reserve, aber der Satz ist bereits anstrengend.
  • 4+ RIR: Das wird für Jeff bereits zu Junk-Volume – außer beim Aufwärmen.
Problem: Wahrnehmung von Anstrengung

Die meisten Menschen – sogar Trainer – unterschätzen ihre tatsächliche Leistungsfähigkeit oft um ein bis drei Wiederholungen. Wer nicht genau weiß, was „0 RIR“ bedeutet, kann auch die feinen Unterschiede zwischen 1, 2 oder 3 RIR nur schwer einschätzen.

Lösung: So nah wie möglich ans Muskelversagen trainieren

Jeff empfiehlt, Sätze möglichst oft bis nahe an das mechanische Versagen zu bringen. Dabei unterscheidet er zwischen:

  • Psychologischem Versagen: Man könnte körperlich noch, will aber die unangenehme Anstrengung nicht mehr ertragen.
  • Formversagen: Die Wiederholung wird langsamer oder etwas unsauberer – das ist okay, solange die Kontrolle bleibt.
  • Gelenkschmerzen: Das ist das absolute Stoppsignal. Bei Schmerzen im Gelenk sollte der Satz sofort abgebrochen werden.
Wichtiger Unterschied: Gutes vs. schlechtes Formversagen

Es geht nicht um schlampige, instabile Wiederholungen, sondern um gutes Formversagen: Du kämpfst dich bis zu dem Punkt, an dem die Bewegung körperlich nicht mehr abgeschlossen werden kann – ohne Kompensation oder Verlust der Körperstabilität.

Fazit

Wer regelmäßig echte Intensität bis zum Formversagen trainiert, kann das Trainingsvolumen reduzieren, Gelenke schonen und durch höhere Intensität bessere Ergebnisse erzielen. Das objektive Signal „Ich kann das Gewicht nicht mehr bewegen“ hilft dabei, Junk-Volume zu vermeiden und die Trainingsqualität deutlich zu steigern.

Warum hat das FBI ThorChain in seiner Warnung nach dem Binance-Hack namentlich genannt?
3 Min. Lesezeit

Warum hat das FBI ThorChain in seiner Warnung nach dem Binance-Hack namentlich genannt?

Dieser Clip aus dem Podcast Unchained (mit Laura Shin, Tae und Pablo) analysiert die brisante Lage von ThorChain nach massiven Krypto-Hacks und der anschließenden FBI-Warnung. Im Fokus steht der Widerspruch zwischen dem Anspruch der Dezentralisierung und der Realität der Plattform.

Der Paukenschlag des FBI

Nach einem der größten Hacks aller Zeiten (Bybit/Binance) gaben FBI, Secret Service und IRS eine gemeinsame Warnung heraus. Darin wurden THORNode-Betreiber und angeschlossene DeFi-Dienste namentlich aufgefordert, Transaktionen der nordkoreanischen Lazarus-Gruppe zu blockieren. ThorChain war das einzige Protokoll, das direkt genannt wurde – ein massiver Warnschuss der US-Regierung.

Das Zentralisierungs-Paradoxon

Trotz des Narrativs der Dezentralisierung zeigt die Analyse deutliche Widersprüche auf:

  • Schnelle Zensur: Nach einem Solvenzproblem (Ethereum-Block-Reorganisation) stoppten drei Node-Stimmen innerhalb von Minuten den Handel auf allen wichtigen Chains (Bitcoin, Ethereum, Solana etc.).
  • Geschlossene Gesellschaft: Man kann nicht einfach Node-Betreiber werden. Die Aufnahme wird kontrolliert, was einen Governance-Angriff von außen unmöglich macht.
  • Herdentrieb: Node-Betreiber stimmen meist wie eine Herde mit den Anführern (Chad Barraford, JP Thor) ab. Kritische Stimmen (z. B. gegen Nordkorea) haben das Ökosystem verlassen.
Die rechtliche Zwickmühle
  • Verklagte Entwickler: Chad Barraford und JP Thor werden derzeit in New York verklagt, weil ihre Admin-Schlüssel das Protokoll einfrieren konnten, was zu Verlusten bei Nutzern führte.
  • Widersprüchliche Verteidigung: Vor Gericht argumentieren sie, ThorChain sei zentralisiert und die Nutzer hätten die Dokumentation lesen sollen. Öffentlich preisen sie jedoch die Dezentralität an.
Ethische Zerreißprobe
  • Der Skandal um JP Thor: Er prahlt in Interviews mit seinem luxuriösen Lebensstil (Aston Martin) und rechtfertigt die Waschung nordkoreanischer Gelder mit dem Argument, das Geld könne „Kindern zugutekommen“ – eine Haltung, die im Podcast scharf verurteilt wird.
  • Geldwäscheparadies: Eine Undercover-Recherche von ZachXBT ergab, dass ThorChain als die erste Anlaufstelle für Einsteiger in die Krypto-Geldwäsche gilt.
Fazit

ThorChain steckt in einer existenziellen Krise: Das Team besteht auf radikaler Dezentralisierung, während die Infrastruktur faktisch zentralisiert und anfällig für politischen Druck ist. Die FBI-Warnung ist kein leeres Wort – sie zeigt, dass die USA ThorChain als sicherheitspolitisches Problem einstufen. Das Protokoll läuft Gefahr, zwischen den Fronten der Krypto-Ideologie und den nationalen Sicherheitsinteressen zermalnt zu werden.

Espresso für 20 Gäste? Ja. Cappuccino für 20? Nein.
2 Min. Lesezeit

Espresso für 20 Gäste? Ja. Cappuccino für 20? Nein.

Die Profitec Go 2.0 ist die überarbeitete Version der schmalen Espressomaschine (20 cm breit). Das Video fasst die wichtigsten Neuerungen und Eigenschaften zusammen.

Neuerungen
  • Zeitgesteuerte Volumetrik statt präziser Mengensteuerung.
  • Neues Display mit Timer, Last Shot (Brühabbruch bei leerem Tank verhindert), Vorbrühfunktion und Eco-Modus.
  • Fast Heat Up: Nach 5–6 Minuten aufheizen, nach kurzem Spülen in etwa 8 Minuten erste Brühung.
  • Hochwertigere Knöpfe.
Temperaturkonstanz
  • Sehr solide: Nach 8–8,5 Minuten erste Brühung bei 91–92 °C (nach Aufwärmen des Siebträgers).
  • Bei längerer Standzeit steigt die Temperatur auf 92–94 °C – durch Anpassung des Offsets stabil bei ∼93 °C.
  • WBC-Protokoll bestanden; liefert auch bei vielen Espressi in Folge konstante Ergebnisse.
Verarbeitung & Bedienbarkeit
  • Saubere Verarbeitung ohne scharfe Kanten, schöne Lackierung.
  • 58-mm-Bajonettsiebträger mit Silikonaufsätzen (auch für Bodenlosbezug geeignet).
  • Wasserfilter für den Tank inkludiert.
  • Maschine steht stabil und rutscht nicht.
  • Vibrationspumpe mit nur ∼60 dB Lautstärke.
Dampffunktion (Einkreiser)
  • Umschalten auf Dampf: Knopf lang drücken, Aufheizzeit ∼30 Sekunden auf 135–137 °C.
  • Milchschäumen dauert ∼60 Sekunden – ausreichend Druck für eine gute Rollphase.
  • Automatische Rückkühlung nach dem Dampfbezug (Boiler mit kaltem Wasser füllen, vor nächstem Espresso spülen).
Stromverbrauch
  • Pro Espresso-Shot (inkl. Aufheizen) nur 0,088 kWh – sehr effizient.
Preis & Zielgruppe
  • UVP: 995 Euro (Farbvarianten +50–60 Euro) – exzellentes Preis-Leistungs-Verhältnis.
  • Keine Einstiegsmaschine, sondern für langlebigen, professionellen Einsatz.
  • Ideal für bis zu 20 Gäste mit Espresso, für viele Cappuccini hintereinander weniger geeignet.
  • Mit guter Mühle für Röstungen von hell bis dunkel geeignet.
Startet Jahresendrally JETZT? Darum ist Trumps Klatsche Segen für Anleger! // Folker Hellmeyer
2 Min. Lesezeit

Startet Jahresendrally JETZT? Darum ist Trumps Klatsche Segen für Anleger! // Folker Hellmeyer

Kernaussage
  • Nach den Midterms gab es eine heftige Klatsche für Trump – aber Hellmeyer bewertet das positiv für Anleger: Die Demokratie funktioniert, und die Trump-Administration wird innenpolitisch eingefangen.
  • Trump sei keine Lame Duck, aber der demokratische Kongress könne über das Budgetrecht mehr Rationalität und Berechenbarkeit erzwingen.
Trump & der Irankrieg
  • Trumps Hauptfehler liegen aus Hellmeyers Sicht in der Außenpolitik, vor allem im Irankrieg und den steigenden Energiepreisen.
  • Die Wahlschlappe ist für ihn die Quittung dafür. Ein schnelles Kriegsende erwartet er nicht, aber mittelfristig wachse die Chance auf eine diplomatische Lösung, weil auch die USA aus dem Konflikt herauswollen.
KI-Aktien & Marktlage
  • Die KI-Rally ist nicht beerdigt, aber es kann weiter abwärtsgehen – Markttechnik und Momentum sprechen kurzfristig dagegen.
  • Langfristig bleibt Hellmeyer bullish: KI/Robotik seien die vierte industrielle Revolution, und jedes Unternehmen werde künftig KI nutzen.
  • Die aktuelle Sektorrotation in die Old Economy ist für ihn ein gutes Zeichen, kein Kapitalabfluss aus dem Markt.
Jahresendrally
  • Eine Jahresendrally ist möglich, wenn die geopolitische Lage deeskaliert und die Diplomatie im November/Dezember an Fahrt gewinnt.
  • Der Ölpreis ist durch strategische Reserven künstlich gedämpft – ein Preisausbruch nach oben bleibt ein Risiko.
Einzelwerte
  • Hellmeyer hat zuletzt Vonovia und Thyssen gekauft – aus Überzeugung.
  • Vonovia notiert deutlich unter Buchwert; er skizziert eine ungewöhnliche Übernahme-Idee für Berlin.
Edelmetalle & China
  • Gold und Silber bleiben trotz Zinsdruck und negativer Markttechnik ein attraktives Investment auf dem aktuellen Niveau.
  • China ist wirtschaftlich stabil, aber am Aktienmarkt setzt Hellmeyer lieber auf Satellitenstaaten, die von China profitieren.
Europa & Deutschland
  • Deutschland hinkt bei KI dramatisch hinterher – nicht nur beim Wollen, sondern bei Energie, Netzen und Infrastruktur.
  • Frankreich und Belgien stehen aus Hellmeyers Sicht vor massiven Haushaltsproblemen; die Märkte werden die Politik irgendwann bestrafen, wenn keine Reformen kommen.
10.000€ zur Geburt geschenkt: Reicht das für die Rente?
2 Min. Lesezeit

10.000€ zur Geburt geschenkt: Reicht das für die Rente?

Die Idee: Rente fürs Neugeborene

Carmen möchte ihrem Kind zur Geburt eine Einmalzahlung schenken, damit es später nie für die Rente sparen muss. Ziel: eine Rentenlücke von 1.500 Euro pro Monat in heutiger Kaufkraft schließen.

Die Berechnung
  • Annahmen: Kind geht mit 70 in Rente, 30 Jahre Ruhestand.
  • Rentenlücke von 1.500 €/Monat (heutiger Wert) → benötigtes Kapital bei Rentenstart: 439.000 € (nach Steuern, mit 3% Entnahme).
  • Bei 2% Inflation entspricht das nominal 1,76 Mio. €.
  • Um nach 70 Jahren auf 439.000 € (real) zu kommen, benötigt man bei 5% Rendite nach Inflation eine Einmalzahlung von 13.000 € heute.
  • Alternativ: bei 4% Rendite nach Inflation sind es 27.000 €.
Die Faustformel

Pro 10.000 € Schenkung zur Geburt erhält das Kind später etwa 1.124 € monatliche Rente (in heutiger Kaufkraft).

Vergleich: Ohne Schenkung

Wenn das Kind erst mit 30 anfängt zu sparen (40 Jahre lang), müsste es 288 € monatlich einzahlen – insgesamt 138.000 € Einzahlungen, also das Zehnfache der Schenkung. Das zeigt die Macht des Zinseszinseffekts.

5 wichtige Dinge vor der Schenkung
  1. BAföG-Probleme möglich (Vermögen über 15.000 € wird angerechnet; Depot mit 18 Jahren wäre rund 47.000 €).
  2. Eigenes Depot behalten: Das Geld kann auch im eigenen Depot wachsen – am Ende fast gleiches Ergebnis, und junge Eltern brauchen oft Flexibilität.
  3. Schenkungssteuer-Freibetrag: Alle 10 Jahre 400.000 €; bei 7% Rendite knackt das Depot diese Grenze, wenn das Kind 48 ist.
  4. Unsichere eigene Ausgaben: Kinder sind teuer – verschenktes Geld ist weg.
  5. Kind könnte Geld verschwenden: Mit 18 besteht die Gefahr, dass das gesamte Depot für ein Auto oder anderes ausgegeben wird.
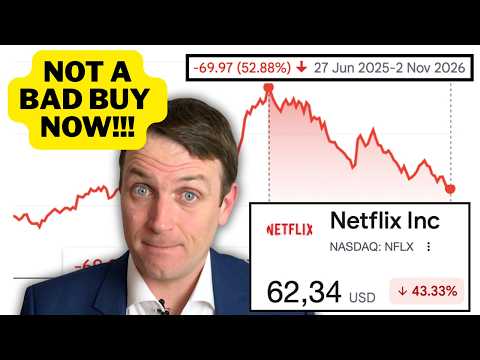
Netflix-Aktie NFLX: Tiefenanalyse & innerer Wert
2 Min. Lesezeit

Netflix-Aktie NFLX: Tiefenanalyse & innerer Wert

Netflix im Überblick
  • Gefallener FANG-Engel: Die Aktie ist stark gefallen, doch das Geschäft bleibt robust; Marktkapitalisierung rund 255 Mrd. USD, KGV etwa 18.
  • Compounder mit Preismacht: fast 1 Mrd. Zuschauer/Haushalte, niedrige Churn, regelmäßige Preiserhöhungen; Werbe-Tier im Aufbau (Ziel 3 Mrd. USD, erreicht 2,7 Mrd.).
  • Wachstum verlangsamt: Umsatz +11 %, Nettomarge ca. 25 %, freier Cashflow 10–11 Mrd. USD, massive Aktienrückkäufe (11 Mrd. USD).
Chancen & Risiken
  • Chancen: Mitgliederwachstum, Preisgestaltung, Werbung, KI für Empfehlungen/Targeting, globale Expansion.
  • Risiken: rückläufige Engagement-/Wiedergabezeit (Wells Fargo: -9 % bzw. -8 % tägliche Nutzung), harter Wettbewerb (YouTube, Disney, Prime, TikTok/Shorts), teure Live-/Sportrechte, Managementwechsel (neuer Chief Content Officer Peter Rice), Werbeausführung.
Management & Finanzen
  • Drei Umsatzhebel: Mitgliederwachstum, Preise, Werbung; Ziel: zweistelliges Umsatzwachstum bis 2027, danach 15–20 % EPS-Wachstum durch Buybacks.
  • Content-Ausgaben ca. 20 Mrd. USD, Abschreibungen ca. 17,5 Mrd. USD; Margen steigen, Bilanz solide.
Bullen vs. Bären
  • Bill Ackman (Bulle): KGV ca. 19 bei rund 20 % Gewinnwachstum; 5-%-Position.
  • Bären/Wall Street: Enttäuschung über Engagement und Bewertungsmultiples; Netflix hat ca. 60 % Underperformance gegenüber Disney; KGV 40 gehört der Vergangenheit an.
Innerer Wert & Entscheidung
  • Basisszenario: 15 % FCF-Wachstum, KGV 20, erwartete Rendite ca. 10 % → fair bewertet.
  • Ackman-Szenario: 17 % Wachstum, KGV 12 → unterbewertet.
  • Worst Case: 12 % Wachstum, KGV 15 → Abwärtspotenzial.
  • Fazit: positives Chance-Risiko-Verhältnis; im 10-%-Quadranten, aber nicht im konservativen Musterportfolio; für einen Kauf müsste der Kurs fallen. Beobachten, insgesamt Daumen hoch.