Nofinity Logo

Neueste Analysen(7)

Nachdem der letzte Optimist gegangen ist... Ist der Bitcoin-Boden erreicht?! Geheime Bullen-Signale 📉🚀
2 Min. Lesezeit

Nachdem der letzte Optimist gegangen ist... Ist der Bitcoin-Boden erreicht?! Geheime Bullen-Signale 📉🚀

📉 Stimmung am Boden – Ist der Bitcoin-Boden erreicht?

Der Moderator analysiert die aktuelle Marktstimmung nach einer Woche voller negativer Nachrichten:

  • Sentiment im Keller: Die Stimmung in den sozialen Medien ist so schlecht wie lange nicht. Der Ausspruch „Wenn der letzte Optimist den Raum verlĂ€sst“ deutet oft auf einen Marktboden hin.
  • Bitcoin-Preis stabil: Trotz aller Hiobsbotschaften (Coldcard-Exploit, MicroStrategy-VerkĂ€ufe, Iran-Spannungen) hĂ€lt sich Bitcoin in einer engen Spanne zwischen 60.000 und 64.000 US-Dollar. Es gibt kaum Verkaufsdruck.
🔍 Positive Signale trotz FUD
  • Wale akkumulieren: Große Adressen haben wĂ€hrend der SchwĂ€chephase Hunderttausende Bitcoin gekauft.
  • NetzwerkaktivitĂ€t: Die Anzahl aktiver Adressen stieg auf ein Drei-Jahres-Hoch (fast 1 Million), was teils auf Sicherheitsmaßnahmen nach dem Coldcard-Vorfall zurĂŒckgeht.
  • Technische Indikatoren: Der adaptive sellside ratio zeigt eine tiefblaue Akkumulationszone. Der short-term holder realized price liegt bei 67.000 US-Dollar – ein Durchbruch wĂ€re ein starkes bullisches Signal.
  • Historische Muster: Daten von 10x Research und K33 zeigen, dass Phasen mit extrem niedriger Stimmung und hohen Verlusten bei kurzfristigen Haltern oft die besten Kaufgelegenheiten bieten. Die Renditen in den folgenden 12 Monaten lagen historisch zwischen 69% und 360%.
🏩 MicroStrategy (MSTR) und Makro
  • MSTR erholt sich: Der Aktienkurs hat die 200-Tage-Linie zurĂŒckerobert und notiert bei ~92 US-Dollar (nach 73 US-Dollar vor wenigen Wochen). Michael Saylor kauft weiterhin Anteile zurĂŒck.
  • US-Staatsverschuldung: Die Schulden nĂ€hern sich 40 Billionen US-Dollar. Dies treibt die Geldentwertung und macht knappe Vermögenswerte wie Bitcoin langfristig attraktiv.
  • Bitcoin vs. M2-Geldmenge: Bitcoin ist gemessen an der globalen Geldmenge so gĂŒnstig wie nie zuvor.
📊 Umfrageergebnisse (Zuschauer-Stimmung)
StimmungAnteil
VollstÀndig aufgegeben6%
Unentschlossen8%
Glaube noch, kaufe aber nicht42%
Halte stark und akkumuliere44%

Die Umfrage zeigt eine ĂŒberraschend positive Grundhaltung im Publikum – trotz des allgemeinen Pessimismus.

Fazit: Der Moderator sieht Parallelen zu frĂŒheren BĂ€renmĂ€rkten und geht davon aus, dass der Boden nah ist. Die Kombination aus extrem schlechter Stimmung, stabilen Preisen und stiller Akkumulation spricht fĂŒr eine baldige Erholung.

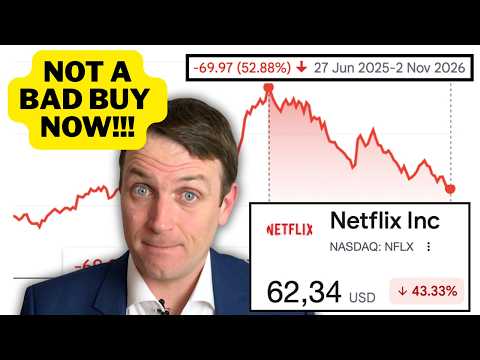
Netflix-Aktie NFLX: Tiefenanalyse & innerer Wert
2 Min. Lesezeit

Netflix-Aktie NFLX: Tiefenanalyse & innerer Wert

Netflix im Überblick
  • Gefallener FANG-Engel: Die Aktie ist stark gefallen, doch das GeschĂ€ft bleibt robust; Marktkapitalisierung rund 255 Mrd. USD, KGV etwa 18.
  • Compounder mit Preismacht: fast 1 Mrd. Zuschauer/Haushalte, niedrige Churn, regelmĂ€ĂŸige Preiserhöhungen; Werbe-Tier im Aufbau (Ziel 3 Mrd. USD, erreicht 2,7 Mrd.).
  • Wachstum verlangsamt: Umsatz +11 %, Nettomarge ca. 25 %, freier Cashflow 10–11 Mrd. USD, massive AktienrĂŒckkĂ€ufe (11 Mrd. USD).
Chancen & Risiken
  • Chancen: Mitgliederwachstum, Preisgestaltung, Werbung, KI fĂŒr Empfehlungen/Targeting, globale Expansion.
  • Risiken: rĂŒcklĂ€ufige Engagement-/Wiedergabezeit (Wells Fargo: -9 % bzw. -8 % tĂ€gliche Nutzung), harter Wettbewerb (YouTube, Disney, Prime, TikTok/Shorts), teure Live-/Sportrechte, Managementwechsel (neuer Chief Content Officer Peter Rice), WerbeausfĂŒhrung.
Management & Finanzen
  • Drei Umsatzhebel: Mitgliederwachstum, Preise, Werbung; Ziel: zweistelliges Umsatzwachstum bis 2027, danach 15–20 % EPS-Wachstum durch Buybacks.
  • Content-Ausgaben ca. 20 Mrd. USD, Abschreibungen ca. 17,5 Mrd. USD; Margen steigen, Bilanz solide.
Bullen vs. BĂ€ren
  • Bill Ackman (Bulle): KGV ca. 19 bei rund 20 % Gewinnwachstum; 5-%-Position.
  • BĂ€ren/Wall Street: EnttĂ€uschung ĂŒber Engagement und Bewertungsmultiples; Netflix hat ca. 60 % Underperformance gegenĂŒber Disney; KGV 40 gehört der Vergangenheit an.
Innerer Wert & Entscheidung
  • Basisszenario: 15 % FCF-Wachstum, KGV 20, erwartete Rendite ca. 10 % → fair bewertet.
  • Ackman-Szenario: 17 % Wachstum, KGV 12 → unterbewertet.
  • Worst Case: 12 % Wachstum, KGV 15 → AbwĂ€rtspotenzial.
  • Fazit: positives Chance-Risiko-VerhĂ€ltnis; im 10-%-Quadranten, aber nicht im konservativen Musterportfolio; fĂŒr einen Kauf mĂŒsste der Kurs fallen. Beobachten, insgesamt Daumen hoch.
1 KI-Agent, um 99 % deines Lebens zu automatisieren
2 Min. Lesezeit

1 KI-Agent, um 99 % deines Lebens zu automatisieren

Einleitung: Der eine Agent, der alles kann

Statt vieler einzelner KI-Tools, die dich zum Stabsleiter machen, zeigt dieser Vortrag den Aufbau eines einzigen persönlichen KI-Agenten nach dem ACT-Prinzip:

  • Autonom: Du gibst ein Ziel vor, der Agent findet den Weg.
  • Continuierlich: Er arbeitet weiter, auch wenn der Laptop zu ist.
  • Tailored (Maßgeschneidert): Er lernt deine Vorlieben und Ziele.

1. Kraft: Fragmentierung – Die Stunden-Diebin

TĂ€glich wechseln wir 1.200 Mal zwischen Apps und Websites. Das kostet rund 40 Minuten reine Wechselzeit und raubt Aufmerksamkeit.

  • Lösung: Der Agent wird zur Schaltzentrale, die alle deine Informationsinseln verbindet.
  • Beispiel: Vorbereitung auf ein Traum-VorstellungsgesprĂ€ch. Statt mĂŒhsam Lebeslauf, Mails und Notizen zusammenzutragen, promptest du: „Hilf mir, der am besten vorbereitete Kandidat zu sein.“ Der Agent simuliert sogar ein Live-Interview mit dir.

2. Kraft: Informationsflut – Die Aufmerksamkeits-Diebin

TÀglich erreichen uns 117 E-Mails und 153 Chat-Nachrichten. Dazu kommen komplexe Dokumente wie MietvertrÀge.

  • Lösung: Der Agent filtert das Rauschen und vereinfacht das Komplexe.
  • Beispiel: Ein Fokus-Prompt, der den Agenten bittet, nur bei echten Entscheidungen oder FristĂ€nderungen zu unterbrechen. Alles andere wandert in eine Abendzusammenfassung.
  • Bonus: Dokumente wie ein Mietvertrag werden auf fĂŒr dich relevante Klauseln heruntergebrochen (Kosten, EinschrĂ€nkungen).

3. Kraft: Frequenz – Die GedĂ€chtnis-Diebin

Seltene Aufgaben (wöchentliche Vitamine, Fristen) werden vergessen, weil sie zur Gewohnheit fehlt oder der Auslöser (Trigger) fehlt.

  • Lösung: Der Agent wird dein externes GedĂ€chtnis und dein persönlicher Auslöser.
  • Beispiel: Erinnerung an die RĂŒcksendung des alten Smartphones fĂŒr den Trade-In. Oder die Bitte: „Sorge dafĂŒr, dass ich alle 3-4 Monate meinen Arzt sehe“.

4. Kraft: Zukunft – Die Lebens-Diebin

Die gefĂ€hrlichste Kraft: „Mach ich spĂ€ter.“ Diese Kraft raubt Jahre.

  • Lösung: Nutze den Agenten fĂŒr deine langfristigen PrioritĂ€ten.
  • Aufgabe: Schreibe 3 Dinge auf, die du immer aufschiebst. Dein Agent checkt wöchentlich deinen Kalender und gibt Feedback: „Hast du diese Woche etwas fĂŒr deine großen Ziele getan?“

Fazit: ProduktivitĂ€t lohnt sich nur, wenn sie einem höheren Zweck dient. Der Agent gibt dir Zeit zurĂŒck – die Frage ist, was du daraus machst.

Ist der KI-Ausverkauf eine Kaufgelegenheit? | Warren Pies
3 Min. Lesezeit

Ist der KI-Ausverkauf eine Kaufgelegenheit? | Warren Pies

In dieser Folge von Forward Guidance analysiert Warren Pies (314 Research) die aktuelle Marktverfassung. Trotz eines grundsĂ€tzlich bullischen Ausblicks auf die KI-Revolution hat er die Aktienallokation risikobewusst reduziert. Seine Kernphilosophie: "Fundamentaldaten geben die Überzeugung, technische Daten das Risikomanagement vor."

Warum die Risikoreduzierung?
  • Konsolidierungsphase: Der Markt trat in eine Phase extrem enger Handelsspannen ein und verlor an Dynamik. Dies signalisiert einen möglichen Trendwechsel.
  • MarktfĂŒhrung wechselt: Der Markt wird zunehmend von BasiskonsumgĂŒtern (Staples) angefĂŒhrt. Historisch ist das ein Indikator fĂŒr einen ungesunden Markt, dem der RĂŒckenwind fĂŒr einen großen Bullenmarkt fehlt.
  • Finanzierungsrisiko: Die Kredit-Spreads der großen Hyperscaler (Cloud-Betreiber) steigen wieder auf das Niveau der Juli-Krise. Dies deutet auf einen zunehmenden Druck in der Fremdfinanzierungsphase des KI-Ausbaus hin.
KI-Sektor: Blase oder RealitÀt?

Warren Pies widerspricht der These der KI-Blase. Der aktuelle Selloff ist seiner Meinung nach kein Zeichen fĂŒr eine fundamentale SchwĂ€che der Technologie, sondern ein technischer Schock (Liquidationsschock).

  • Die Fundamentaldaten sind intakt:
    • GPU-Knappheit: Die VerfĂŒgbarkeit ist extrem gering (z.B. B200 bei null), die Mietpreise steigen. Ein Contango im GPU-Markt (höhere Preise fĂŒr zukĂŒnftige KapazitĂ€ten) wird positiv als Absicherung von Rechenleistung gewertet.
    • Wirtschaftlichkeit: Die Cloud-UmsĂ€tze der Hyperscaler steigen, die Effizienz der KI-Modelle nimmt massiv zu (z.B. Anthropic: Revenue pro Dollar Rechenaufwand von $0,57 auf ĂŒber $2,00 gestiegen).
    • Logik des Ausverkaufs: Es ergibt volkswirtschaftlich keinen Sinn, dass GPU-Preise steigen, wĂ€hrend gleichzeitig Halbleiter- und Hyperscaler-Aktien verkauft werden. Dies passiert nur bei einer Liquidationspanik (Hebelwirkung, Stimmung), nicht bei einem fundamentalen Überangebot.
Die Fed und das Makro-Risiko
  • Neuer Inflationsmotor: Der Inflationstreiber hat sich von Öl hin zum Tech- und KI-Ausbau verschoben. Das erschwert eine Zinswende der Fed.
  • Angebotsseite in Gefahr: Die Fed riskiert durch weitere Zinserhöhungen, die Angebotsseite des KI-Ausbaus abzuwĂŒrgen, da dieser nun stark auf Fremdkapital angewiesen ist.
  • Geopolitischer Hebel: Der Wettlauf um die KI-Vormacht ist ein Thema der nationalen Sicherheit. Ein neuer, KI-freundlicher Fed-Chef könnte hier mĂ€ĂŸigend eingreifen, um die USA im globalen Wettbewerb nicht zu behindern.
Die Energiekrise & Geopolitik
  • Blockade als Strategie: Pies analysiert die vier Optionen der USA. Die Blockade des Iran funktioniert, erfordert aber Geduld. Der nĂ€chste große Schritt (Deal oder Eskalation) wird den Ölpreis bestimmen.
  • Crack Spreads: Die Margen fĂŒr Mitteldestillate (Diesel) sind extrem hoch, was die Inflation antreibt. Dies wird sich durch Umstellung der Raffinerien und Nachfragezerstörung langsam normalisieren.
Fazit & Ausblick

Warren Pies rÀt zu Geduld. Die KI-Story ist nicht tot, aber der Weg ist riskant. Man sollte weder einen Ausbruch kaufen, noch der Panik verfallen, sondern diszipliniert abwarten, bis sich der nÀchste klare Trend (Ausbruch nach oben oder extreme Angst) manifestiert.

Folgt Warren auf X (@WarrenPies) und besucht 314research.com fĂŒr weitere Analysen.

Die Fed wird dieses Mal in grĂ¶ĂŸerem Umfang drucken mĂŒssen
2 Min. Lesezeit

Die Fed wird dieses Mal in grĂ¶ĂŸerem Umfang drucken mĂŒssen

Kernaussage
  • Nick Batia argumentiert, dass die Fed trotz Zinserhöhungen frĂŒher als viele denken wieder LiquiditĂ€t bereitstellen könnte – ĂŒber Reserve Management Purchases / T-Bill-QE / „QE light“.
  • Entscheidend sind drei Geldmarkt-Indikatoren, die zeigen, ob dem System genug LiquiditĂ€t zur VerfĂŒgung steht.
1) Repo-/SOFR-Spread
  • SOFR ist der besicherte Tagesgeldzins im Repo-Markt. Steigt er gegenĂŒber dem Fed-Zinskorridor (u. a. IORB), signalisiert das LiquiditĂ€tsknappheit.
  • Der Spread ist zuletzt auf 5 Basispunkte gestiegen – der höchste Stand seit dem Steuertermin. Monatsend-, Quartalsend- und Feiertagstermine dĂŒrften erneut Druck erzeugen.
  • Ähnliche Spitzen hatten zuvor zu T-Bill-KĂ€ufen der Fed gefĂŒhrt. Dieses Instrument bleibt ein bereiter Hebel.
2) Angebot an T-Bills
  • Im Markt sind ĂŒber 7 Billionen USD T-Bills, rund 22 % der marktfĂ€higen Treasuries.
  • Der Anteil könnte auf ~10 Billionen USD bzw. ~1/3 steigen. Kurzfristige Staatsanleihen mĂŒssen stĂ€ndig refinanziert werden und belasten den Cash-/Repo-Markt.
  • In Stressphasen halten Banken eher Reserven zurĂŒck, statt zusĂ€tzliche Bills zu kaufen.
3) Bankreserven relativ zum BIP
  • Reserven/BIP liegen bei etwa 9 % – niedrig gegenĂŒber dem letzten Jahrzehnt außerhalb von COVID.
  • Vor 2008 gab es kaum Excess Reserves; seitdem sind sie ein Vertrauens- und LiquiditĂ€tspuffer. Die Repo-Krise 2019 trat nahe solcher TiefststĂ€nde auf, spĂ€ter folgte großes QE.
  • Da das BIP steigt und die Reserven flach bleiben, wĂ€chst der LiquiditĂ€tsbedarf gegenĂŒber der Fed.
Bonus: TGA
  • Die Treasury General Account wird wieder aufgebaut; die Regierung dĂŒrfte weiter Bills emittieren. Batia sieht darin eher Finanzierungsbedarf als einen großen Plan zur Zinsmanipulation, auch wenn Buybacks am Rand helfen können.
Fazit
  • Wenn die Fed erneut T-Bills kauft, dĂŒrfte das Programm grĂ¶ĂŸer ausfallen als zuvor, weil das Treasury mehr kurzfristige Schulden emittiert.
  • FĂŒr liquiditĂ€tssensible Assets wie Bitcoin ist das ein wichtiges FrĂŒhsignal.
Wie ĂŒbel steht es um uns? 👀 BTC-Post-Midterm-Kurs + die letzte Wachstumsmaschine⚡
2 Min. Lesezeit

Wie ĂŒbel steht es um uns? 👀 BTC-Post-Midterm-Kurs + die letzte Wachstumsmaschine⚡

Der Zustand der MĂ€rkte

Der Host analysiert einen brutalen Oktober fĂŒr Krypto und Aktien und argumentiert, dass die US-Wirtschaft gefĂ€hrlich von einer einzigen Wachstumsmaschine abhĂ€ngig ist: KI.

❌ Die schlechten Nachrichten: StĂŒrme ĂŒberall

  • Strom ist der Flaschenhals: Morgan Stanley prognostiziert eine 70-Gigawatt-StromlĂŒcke fĂŒr US-Rechenzentren bis 2028. Wer keinen Strom hat, kann nicht rechnen.
  • Krypto-Angst & Gier: Der Index fiel auf 26 (extreme Angst). Blutbad auf ganzer Linie: BTC (-8,5 %), ETH (-14,8 %), SOL (-20 %).
  • Blutende ETFs: 4 von 5 Wochen rot fĂŒr Bitcoin-ETFs. Noch schlimmer bei Ethereum (7 von 8 Wochen negativ).
  • Binance-AbflĂŒsse: 15,4 Mrd. $ AbflĂŒsse nach dem 6,3 Mrd. $ schweren Hack.

✅ Die Lichtblicke & historische Muster

  • Bitcoin ist widerstandsfĂ€hig: Anstieg von 60.000 $ auf 77.500 $ in nur 2 Monaten. Die UnterstĂŒtzung durch den Durchschnittspreis der Kurzzeit-Halter wird gehalten.
  • SaisonalitĂ€t: Der November ist historisch der stĂ€rkste Monat fĂŒr Bitcoin (durchschnittlich +34 %). Ein roter Oktober geht oft einem grĂŒnen November voraus.
  • Midterms als Tiefpunkt: Historisch gesehen erholt sich BTC direkt nach den US-Midterms oder erreicht seinen Tiefpunkt.
  • Wale kaufen ein: Tether hat seinen Bestand auf 150.000 BTC aufgestockt.

⚡ Die letzte Wachstumsmaschine: KI & SpaceX

  • Einzelner Fehlerpunkt: Die KI-Kapitalausgaben (CapEx) sind der EINZIGE Treiber des US-Wirtschaftswachstums. Die KI-Industrie abzuwĂŒrgen, wĂŒrde eine schwere Rezession auslösen.
  • SpaceX-Dominanz: Geplant ist ein 333 %iges Wachstum der Rechenleistung auf 13 Gigawatt bis 2027.
  • IPO-König: SpaceX bleibt der grĂ¶ĂŸte erwartete Börsengang der Geschichte und ĂŒbertrifft andere wie Anthropic.

🚗 Tesla & FSD

  • Teslas FSD-Abonnements explodieren (+70 % im Jahresvergleich) und generieren ĂŒber 2 Mrd. $ reinen Gewinn. Die Flotte legt monatlich Milliarden von Kilometern zurĂŒck (ĂŒber 27 Mrd. km insgesamt).
  • Die reale Adoption breitet sich aus, Europa steht als nĂ€chstes an.

Kernbotschaft: Der Markt hat SchlĂ€ge einstecken mĂŒssen, aber die großen Player (SpaceX, Tether) setzen massiv auf die Zukunft (KI, BTC). Verliere nicht den Glauben an das große Ganze. „If this potato can become vodka, you can become anything.“

Die US-Zwischenwahlen und die MĂ€rkte
2 Min. Lesezeit

Die US-Zwischenwahlen und die MĂ€rkte

  • Das Video analysiert, wie die US-MĂ€rkte historisch auf verschiedene AusgĂ€nge der Zwischenwahlen reagiert haben – ohne politische Wertung.
  • Aktuell gibt es einen republikanischen Durchmarsch; die PrognosemĂ€rkte favorisieren jedoch eine demokratische Mehrheit im ReprĂ€sentantenhaus und Senat.
Historische Marktrenditen nach politischem Regime
  • Bestes Szenario seit 1953: Demokratischer PrĂ€sident mit republikanischem Kongress (annualisierte Medianrendite ~20 %).
  • Republikanischer Durchmarsch ebenfalls positiv: Ø 13,3 %, Median 13,6 %.
  • Schlechtestes Szenario: Republikanischer PrĂ€sident mit komplett demokratischem Kongress – Ø 4,9 %, Median 4,0 % (Renditen bleiben aber positiv: 12-Monats-Rendite Ø 4 %).
  • Bei Einbeziehung von Daten bis 1928 verzerrt die Weltwirtschaftskrise die Ergebnisse fĂŒr gespaltene Regime.
  • DurchmĂ€rsche (republikanisch oder demokratisch) waren historisch Ă€hnlich gut (Ø 9,8 % vs. 9,0 %; Median 12,4 % vs. 11,3 %).
Risiken und VolatilitÀt
  • Auch unter demokratischen DurchmĂ€rschen gab es heftige BĂ€renmĂ€rkte (z. B. 1937: −39 %, 2008: −38,5 %).
  • Republikanische Regime weisen mehr Extremwerte und höhere VolatilitĂ€t auf (z. B. 1987, 2020).
  • Die Renditeverteilung zeigt, dass schlechtere Durchschnittswerte nicht nur auf einzelne Ausreißer zurĂŒckgehen.
Aktuelle Amtszeit im Vergleich
  • Trumps zweite Amtszeit Ă€hnelt bisher stark seiner ersten (S&P 500 ~26 % vs. ~20 % nach Normalisierung).
  • Sie ĂŒbertrifft aktuell Bidens Amtszeit, die zu diesem Zeitpunkt in einem BĂ€renmarkt steckte.
  • Bitcoin: Renditen unter Trump II und Biden liegen deutlich unter denen von Trump I und Obama II – vermutlich wegen makroökonomischer Probleme (Inflation, Arbeitsmarkt).
Weitere Statistiken
  • Höchste Sharpe-Ratio: Lyndon B. Johnson (1,96), gefolgt von Roosevelt (1945) und Clinton.
  • Schlechteste Sharpe-Ratio: Nixons zweite Amtszeit (−1,6).
  • Heatmaps und Z-Score-Karten visualisieren Renditen und Risiko je nach Kongresszusammensetzung.
Fazit
  • Die historischen Daten liefern eine Orientierung, aber keine Garantie. Ungewissheit ĂŒber den Wahlausgang belastet die MĂ€rkte – Umfragen können sich als falsch erweisen (Beispiel Brasilien).