Nofinity Logo

Neueste Analysen(7)

Die wichtigste Versicherung, die du haben solltest…
2 Min. Lesezeit

Die wichtigste Versicherung, die du haben solltest…

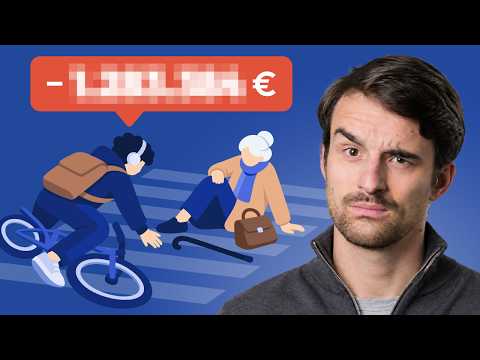
Thomas von Finanzfluss erklärt in diesem Video die private Haftpflichtversicherung – die als wichtigste nicht-gesetzlich vorgeschriebene Versicherung gilt.

Braucht man sie wirklich?
  • Ja, denn sie schützt vor existenzbedrohenden Risiken. Schadensersatzforderungen können schnell mehrere Hunderttausend Euro oder sogar Millionenbeträge erreichen.
  • Der passive Rechtsschutz wehrt unberechtigte Forderungen ab (z.B. der Fall Ingolstadt mit der Radfahrerin in der Fußgängerzone).
  • Gegenargument: Niedrige Eintrittswahrscheinlichkeit (ca. 4%). Aber für rund 50 € Jahresbeitrag ist dieses Risiko einfach zu groß, um es selbst zu tragen.
Was ist versichert?
  • Sach-, Personen- und Vermögensschäden, die du fahrlässig verursachst.
  • Auch grobe Fahrlässigkeit (z.B. vergessene Kerze) ist meist abgedeckt.
  • Geliehene oder gemietete Gegenstände sowie Gefälligkeitsschäden (Umzug) sind in guten Tarifen enthalten.
  • Unabsichtliche Schäden im Zusammenhang mit Straftaten können versichert sein (Beispiel Kirschweihe, Bierkrug).
Welche Leistungen sind besonders wichtig?
  • Forderungsausfalldeckung: Deine Versicherung zahlt, wenn der Verursacher pleite oder nicht versichert ist.
  • Mietsachschäden: Unverzichtbar für Mieter.
  • Allmählichkeitsschäden: Schäden, die über Monate entstehen (z.B. tropfende Waschmaschine).
  • Deliktunfähige Kinder: Schutz für Schäden von Kindern unter 7 Jahren (bzw. unter 10 im Straßenverkehr).
  • Versicherungssumme: Mindestens 10 Mio. €, besser 50 Mio. €.
  • Schlüsselversicherung: Deckt den Austausch der Schließanlage bei Verlust (bis 200.000 €).
  • Best-Leistungsgarantie: Der Tarif passt sich automatisch an den Marktdurchschnitt an.
Was kostet das und wo kann man sparen?
  • Preis: Sehr gute Tarife sind günstiger denn je. Der beste Single-Tarif kostet z.B. ca. 41 € pro Jahr.
  • Single vs. Paar: Ein Paartarif ist günstiger, aber Schäden untereinander sind oft ausgeschlossen.
  • Selbstbeteiligung: Eine geringe Selbstbeteiligung (z.B. 150 €) schützt vor Kündigung bei Bagatellschäden.
  • Wechsel: Niemals den alten Vertrag kündigen, bevor der neue bestätigt ist (keine Lücke!).
  • SCHUFA: Bei negativen Einträgen sind AXA oder VHV einen Versuch wert.

Fazit: Eine private Haftpflichtversicherung ist ein absoluter Basisbaustein. Die Beiträge sind niedrig, der Schutz ist essenziell.

48-jähriger Zuschauer mit 420.000€ will nie wieder arbeiten...
2 Min. Lesezeit

48-jähriger Zuschauer mit 420.000€ will nie wieder arbeiten...

Zusammenfassung der Analyse: Mit 48 Jahren und 420.000 € in den Ruhestand?

Gabriel, 48 Jahre alt, möchte mit 420.000 € Vermögen (S&P 500 ETF) aufhören zu arbeiten. Sein Ziel: 2.000 € netto pro Monat in heutiger Kaufkraft, bis zur Rente mit 67 Jahren vollständig aus dem Depot. Ab 67 erhält er zusätzlich 1.000 € netto aus Betriebs- und gesetzlicher Rente.

Die einfache Rechnung (und ihre Tücken)

  • Gabriels Überschlag: 7 % Rendite nach Inflation auf 420.000 € ergibt 29.400 €/Jahr (2.450 €/Monat). Nach Steuern (~12 %) bleiben ca. 2.155 € – knapp über dem Bedarf.
  • Probleme:
    • 7 % Rendite nach Inflation ist unrealistisch (real eher 5 %).
    • Reihenfolgerisiko: Ein früher Börsencrash kann das Depot trotz hoher Durchschnittsrendite schnell leeren.

Monte-Carlo-Simulation mit festem Entnahmeplan

  • Annahmen: 7 % Rendite, 15 % Schwankung, 2 % Inflation, 100 % Aktienquote.
  • Ergebnis: In 56 % der Fälle ist das Depot vor dem 100. Lebensjahr leer. Erst bis zum 62. Lebensjahr ist das Geld in 9 von 10 Fällen ausreichend.
  • Lösung: Länger arbeiten – Mit 56 Jahren (statt 48) sinkt die Pleitewahrscheinlichkeit auf ~10 %, mit 58 auf unter 5 %.

Alternative: Dynamische Entnahme

  • Funktionsweise: Jährliche Anpassung der Entnahme an das aktuelle Depot (wie eine „dynamische Annuität“).
  • Vorteil: Kein vorzeitiges Geldausgehen – das Einkommen schwankt aber stark (z. B. zwischen 1.161 € und 4.187 € in 90 % der Szenarien).
  • Ergebnis bei 48 Jahren: Durchschnittlich 2.196 €/Monat, aber hohe Unsicherheit.
  • Mit 60 % Aktienquote und ab 51 Jahren: Mindesteinkommen von 1.150 € ist möglich, falls Gabriel flexible Ausgaben akzeptiert.

Fazit für Gabriel

  • Mit 48 in Rente gehen? Zu riskant (56 % Pleite bei fester Entnahme).
  • Mit 51 Jahren: Möglich bei dynamischer Entnahme und hoher Akzeptanz von Einkommensschwankungen.
  • Für feste 2.000 €/Monat: Mindestens bis 58 arbeiten, dann Pleitewahrscheinlichkeit < 5 %.
  • Wichtig: Bei Umzug nach Portugal gelten andere Steuerregeln – die Rechnung basiert auf deutschen Steuern.
Warum Teams von KI-Agenten auf offenen Modellen eines Tages Frontier-Modelle übertreffen könnten
2 Min. Lesezeit

Warum Teams von KI-Agenten auf offenen Modellen eines Tages Frontier-Modelle übertreffen könnten

KI-Agenten als wirtschaftliche Akteure
  • Die Plattform Base entwickelt sich von einer Blockchain für globale Finanzen zu einer Blockchain für Agenten-Finanzen – ein Großteil des Geldflusses soll künftig von KI-Agenten gesteuert werden.
  • Kurzfristig wachsen zwei Bereiche: agentische Zahlungen (Bezahlen für Inference und Daten) und agentische Finanzen (z. B. Handelsstrategien, Hochfrequenzhandel).
Offener Marktplatz für Agenten
  • Heute dominieren Frontier-Modelle (Einzelspieler-Modus), die zwar mächtig sind, aber keine Teamarbeit ermöglichen.
  • Die These: Teams von Agenten auf offenen Modellen könnten in naher Zukunft Frontier-Modelle übertreffen – analog dazu, dass ein Team klügerer Menschen oft den klügsten Einzelnen schlägt.
  • Ein solcher offener Marktplatz wird natürlicherweise on-chain entstehen, da Agenten programmierbar sind und programmierbares Geld bevorzugen.
Zukunftsausblick
  • Nach den aktuellen Anwendungen Zahlungen und Finanzen kommt der Agenten-Marktplatz – ein globaler Handelsplatz für effizientere Abwicklung. Dieses Thema wird ab 2027 verstärkt sichtbar werden.

Hinweis: Das Transkript enthält keine imperialen Maßeinheiten.

Ferrari wirft Hybrid raus! Neuer 296 Challenge Stradale! | 4K
3 Min. Lesezeit

Ferrari wirft Hybrid raus! Neuer 296 Challenge Stradale! | 4K

Überblick: Der neue 296 Challenge Stradale

Dieses Video präsentiert den Ferrari 296 Challenge Stradale – ein radikales, straßenzugelassenes Tracktool, das den Hybrid-Antrieb verwirft und sich auf reine Verbrenner-Leistung konzentriert. Es ist eine Hommage an die Rennversion, den Challenge Evo, und bietet ein extrem puristisches Fahrerlebnis.

Design & Aerodynamik: Rennsport für die Straße
  • Das Auto ist eine beeindruckende Nachbildung des Challenge Evo-Rennwagens.
  • Die Karosserie ist mit zahlreichen aerodynamischen Finnen, Lufteinlässen, einem großen Heckflügel und einem massiven Diffusor ausgestattet.
  • Der Abtrieb wurde im Vergleich zum Serien-296 GTB um 72 % gesteigert. Bei 249 km/h (155 mph) erzeugt das Fahrzeug insgesamt 671 kg Abtrieb, wovon 250 kg auf den Heckflügel entfallen.
  • Die vorderen Lufthübe leiten die Heißluft des Kühlers effizient über die Motorhaube und durch die vorderen Kotflügel, um die Strömung zu optimieren. Der vordere Kofferraum bleibt trotz der Aerodynamik-Maßnahmen teilweise nutzbar (ca. 70 Liter).
Antriebsstrang: Kein Hybrid, purer Sound
  • Der zentrale Punkt: Der Hybridantrieb wurde komplett entfernt. Das spart Gewicht und erzeugt mehr puristischeren Charakter.
  • Angetrieben wird das Auto vom bekannten 3,0-Liter-V6-Biturbo (F163). Er leistet 670 PS (entspricht dem alten 488, aber mit kleinerem Hubraum).
  • Im Vergleich zum 296 Speciale (mit Hybrid) hat der Challenge Stradale 200 PS weniger, konzentriert sich aber auf eine veränderte Drehmomentkurve und eine bessere Ansprache.
  • Der Auspuff stammt vom Challenge-Rennwagen und ein Soundtube leitet mehr Motorengeräusch in den Innenraum. Ein Anlasser wurde nachträglich eingebaut.
Fahrwerk & Leichtbau: Für die Rennstrecke optimiert
  • Der Challenge Stradale ist 140 kg leichter als der 296 GTB (ca. 70–80 kg leichter als der Speciale), was vor allem durch den Wegfall des Hybridsystems erreicht wird.
  • Optionale Carbon-Räder sparen 2 kg pro Rad. Carbone-Keramik-Bremsen und eine deutlich steifere Federung (Hauptfedern fast doppelt so hart) sind Standard.
  • Erstmals gibt es eine zweistufige Magnaride-Dämpfung für unterschiedliche Härtegrade auf unebenen Straßen.
Innenraum: Fokus auf den Fahrer
  • Der Innenraum ist reduziert und auf das Wesentliche fokussiert. Neue Kohlefaser-Paneele sparen Gewicht.
  • Es gibt neue, schmale Sportsitze (optional aus dem SF90 XX/F80) und einen 6-Punkt-Gurt. Die Sitzposition ist exzellent.
  • Trotz des Rennsport-Charakters bleiben ADAS-Systeme (Spurhalteassistent, Abstandstempomat) erhalten – sehr unerwartet.
  • Die Ladeklappe für den Hybridstecker ist erhalten geblieben, enthält aber nur einen magnetischen 12-Volt-Anschluss für ein Erhaltungsladegerät.
Einordnung & Fazit: Der neue Purist
  • Der Challenge Stradale ist keine limitierte Edition – Ferrari wird so viele bauen, wie es verkaufen kann.
  • Der Preis entspricht dem des 296 GTB (ca. 260.000 £ / ~ 303.000 €), was ihn im Vergleich zur aufgerufenen Sonderserie günstiger macht.
  • Der Autor vergleicht die Strategie mit Porsche (z.B. Turbo vs. GT): Der Speciale ist der maximierte GTB, der Challenge Stradale ist das ultimative Tracktool.
  • Kritikpunkt: Die extreme Aero-Optik überdeckt die eleganten Linien des 296 GTB. Der Autor hofft auf eine zukünftige, dezente 'Touring'-Version.
Warum die ersten tokenisierten Aktien von Base außerhalb der USA eingeführt wurden und was als Nächstes kommt
2 Min. Lesezeit

Warum die ersten tokenisierten Aktien von Base außerhalb der USA eingeführt wurden und was als Nächstes kommt

Warum die ersten tokenisierten Aktien von Base außerhalb der USA eingeführt wurden
  • Strategische Entscheidung: Die erste Version des Produkts für tokenisierte Aktien wurde außerhalb der USA eingeführt, vor der Schaffung der Innovationsausnahme durch die SEC. Das Ziel war, ein global zugängliches, vollständig besichertes Wertpapier ohne Schuldcharakter anzubieten.

  • Expansion in die USA: Mit der neuen SEC-Innovationsausnahme plant Coinbase, das Produkt auch in den USA einzuführen. Dies bietet eine enorme Chance für Innovation und soll amerikanischen Unternehmen zeigen, dass tokenisierte Aktien vorteilhaft sind – z. B. mit Stimmrechten, Dividenden und neuen Funktionen wie Aktienbelohnungen.

Einblicke in die B20-Version und Gespräche mit Emittenten
  • B20-Version: Diese ist vollständig erlaubnisfrei und in DeFi integriert. Sie umfasst mittlerweile 250 Assets mit tiefer Liquidität und besserer Ausführung als die Konkurrenz.

  • Dialog mit Emittenten: Gespräche mit CEOs laufen, aber es gibt anfängliche Zurückhaltung aufgrund von Technologieänderungen. Coinbase setzt auf Bildung und offene Gespräche, um Vertrauen aufzubauen, anstatt überhastet vorzugehen.

Philosophie und Vertrauensaufbau
  • Gemessener Ansatz: Coinbase bevorzugt einen langsamen und stetigen Ansatz, auch wenn andere schneller sind. Die tokenisierten Aktien sind eins zu eins vollständig besichert, ohne Schuldinstrumente, mit Stimmrechten und Dividenden.

  • Technologie spricht für sich: Das Unternehmen betont, dass die Kraft der Technologie – globales Internetgeld, null Kosten, 24/7 Verfügbarkeit – letztlich überzeugen wird. Kunden erhalten ehrliche Antworten zu Vor- und Nachteilen, ohne übertriebene Versprechungen.

MercadoLibre MELI – Subprime-Kredite mit 62% Zinsen machen 40% Wachstum unhaltbar
2 Min. Lesezeit

MercadoLibre MELI – Subprime-Kredite mit 62% Zinsen machen 40% Wachstum unhaltbar

Geschäftsmodell und Wachstumsmotor
  • 146 Millionen Käufer in 18 lateinamerikanischen Ländern
  • Integriertes Ökosystem aus Marktplatz, Logistik, Werbung und Fintech (Mercado Pago)
  • Umsatzwachstum von 48% pro Jahr über die letzten sechs Jahre, getrieben durch Kreditvergabe
Das Kreditgeschäft – Herzstück und Risiko
  • 62% Zinsen auf Kreditkarten, Zielgruppe: Subprime-Kunden und unterversorgte Bankkunden
  • Hohe Ausfallraten: 7% notleidende Kredite (15-90 Tage), 18% nach 90 Tagen
  • Risikovorsorge von rund 20% jedes Kredits; Bruttomarge (NIMAL) fällt auf 20%
  • Regulierungsrisiko: Brasilianischer Zinsdeckel bei 100% des Kreditbetrags
Nachhaltigkeit des Wachstums
  • Aktuelles Kurs-Gewinn-Verhältnis von 40 bei 40% Wachstum – günstig, aber nicht nachhaltig
  • Analyst senkt Annahme für nachhaltiges Wachstum auf 20% oder 12%
  • Bei Verlangsamung des Kreditgeschäfts bremsen auch E-Commerce und Werbung
  • 82% der brasilianischen Haushalte verschuldet, 29% des Einkommens für Schuldentilgung
  • Risiko eines Kreditzyklus-Zusammenbruchs mit möglichen staatlichen Eingriffen
Bewertung und Fazit
  • Nach Anpassung liegt der innere Wert unter 1.000
  • Aus Value-Perspektive aktuell zu riskant; Neubewertung bei Kurs von 1.000
  • Hauptrisikofaktor: Kreditqualität und -expansion
Einordnung
  • Michael Burry ist größter Investor, wird aber als Zocker (nicht Value-Investor) gesehen
  • Im Vergleich zu Amazon kaum Verwässerung der Aktionäre
Wie ein Base-Token zur Dezentralisierung von Coinbase's Blockchain beitragen könnte
2 Min. Lesezeit

Wie ein Base-Token zur Dezentralisierung von Coinbase's Blockchain beitragen könnte

Fokus auf Dezentralisierung und Token-Strategie
  • Hintergrund: Vor mehr als einem Jahr kündigte Coinbase die Prüfung eines Base-Tokens an, um die Blockchain weiter zu dezentralisieren.
  • Philosophie: Ursprünglich verzichtete man bewusst auf einen Token, um sich nicht von Lärm und Anreizen ablenken zu lassen. Ziel war es, den Product-Market-Fit aus rein produktbezogener Sicht zu finden, ohne wirtschaftliche Anreize zu vermischen.
  • Fortschritt: Mit der Reifung von Base (Wachstum in den Rängen, Handel, Zahlungen) wurde ein Token als mächtiger Hebel für Dezentralisierung, Abstimmung der Teilnehmer und technologische Innovation erkannt.
  • Aktuelle Haltung: Coinbase erforscht die Token-Einführung weiterhin, lässt sich aber nicht hetzen. Der Fokus liegt darauf, das Wachstum zu beschleunigen und nicht durch überstürzte Entscheidungen von den Produktzielen abzuweichen.
  • Ausblick: Ein Token bleibt eine Option für die Zukunft, aber es gibt derzeit keine weiteren Details oder Deadlines.