Value Investing with Sven Carlin, Ph.D.
3 Min. Lesezeit
3 positive asymmetrische Käufe aus dem Wett-Quadranten...
Einleitung
Der Sprecher stellt drei Wetten mit positivem asymmetrischem Chance-Risiko-Verhältnis vor, die das langfristige Portfoliowachstum fördern sollen. Er analysiert jede Position kritisch und ordnet sie dem Wett-Quadranten zu.
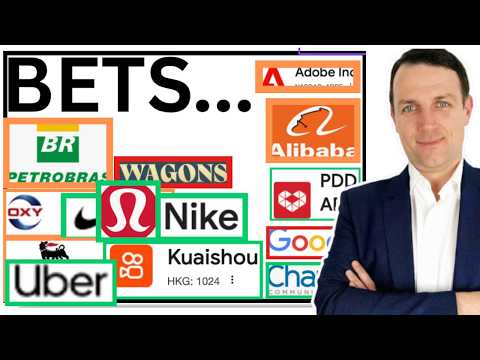
Lululemon- Michael Burry verkaufte seine Position (Einstieg bei 200, jetzt 50% Verlust) aufgrund steuerlicher Verlustverrechnung (Wash-Sale).
- Neue CEO, erwarteter Umsatzrückgang von 10–11%, aber weiterhin profitabel.
- Marktkapitalisierung: 10 Mrd. USD, freier Cashflow: 1,2 Mrd. USD, KGV: 7.
- Möglicher Private-Equity-Exit 2027, aber kurzfristig riskant – eher eine spekulative Wette.
- Kein echtes Value-Investment: Der Markt spiegelt die Realität wider, es fehlt eine Win-Win-Situation.
- Birkenstock: Qualitätsverfall (Einwegsandalen), kein Einstieg.
- Mohnish Pabrai hat hochkonzentrierte Einzelwetten (Offshore-Bohrung, Türkei, Indien, Mongolei).
- Offshore-Bohrung (Transocean, Valaris): 10% Dividende, aber stark vom Ölpreis abhängig – zu riskant.
- Mongolei-Wette wurde verkauft wegen politischer Änderungen.
- Bill Ackman sieht eine Verfünffachung, aber der Markt ist skeptisch.
- Intrinsischer Wert: Bei 10% Wachstum liegt er 50% unter dem Kurs – keine Sicherheitsmarge.
- Hoher Wettbewerb, kein dauerhafter Burggraben, daher keine Value-Investment-Wette.
- Bereits in den Investment-Quadranten verschoben – positives Update folgt.
- 400 Mio. tägliche Nutzer, profitabel, KGV 7.
- Besitzt 68% von Kling AI (KI-Video-Tool, 2,8 Mrd. USD Finanzierung, Börsengang geplant).
- Abspaltung als Katalysator 2027: Kerngeschäft 15 Mrd. + Kling 15 Mrd. = 30 Mrd. – deutlich über aktueller Marktkapitalisierung.
- Asymmetrische Wette: KI-Euphorie vs. Billigkeit des Kerngeschäfts.
- Marktkapitalisierung: 107 Mrd. USD, 66 Mrd. USD in bar → effektiv KGV 4.
- Aufbau eines dritten Geschäfts (Xin Pin Mu) mit 15 Mrd. USD Investition.
- Potenzielle Verdopplung bis Verdreifachung bei Profitabilität von Temu.
- Sehr positives Risiko-Ertrag-Verhältnis – erfordert tieferes Graben.
- Kein klarer Kauf: Burggraben der Suche schwindet, KGV nicht niedrig, hohe Verpflichtungen.
- Freier Cashflow: 5–6 Mrd. USD bei Marktkapitalisierung von 16 Mrd. USD (nach Cox-Transaktion).
- Zinssensitiv: 120 Mrd. USD Schulden, steigende Zinsen drücken Gewinn.
- Kurs-Cashflow-Verhältnis von 3 – bei Zinssenkung Verdopplung möglich.
- Hohes Risiko, hohe Renditechance – bleibt im Wett-Quadranten.
Der Sprecher favorisiert stetiges Value-Investing und lehnt viele Wetten ab. Kuaishou und Pinduoduo findet er besonders interessant. Er empfiehlt, den Value-Investing-Quadranten (Link in Beschreibung) zu prüfen.