4 Min. Lesezeit
1.000.000 Dollar Portfolio - Wie viel in Anleihen und welche Anleihen?
Portfolioallokation: Anleihen und Bargeld ($1.000.000 Beispiel)
In diesem Video wird analysiert, wie viel eines $1.000.000 Portfolios in Anleihen oder Bargeld investiert werden sollte. Der Fokus liegt auf der aktuellen Marktsituation, Risiken und der Strategie von Warren Buffetts Berkshire Hathaway.
1. Bargeldbestand: Das Beispiel Berkshire Hathaway
- Berkshires Strategie: Berkshire hält aktuell 360 Milliarden US-Dollar in Bargeld (ca. 35% der Vermögenswerte). Dies geschah vor allem, als die Renditen für 3-Monats-Staatsanleihen auf über 5% stiegen.
- Markt-Timing: Buffett verkaufte Apple-Aktien, um das risikoärmere, sichere Einkommen von 5% zu sichern. Dies wird als Markt-Timing eingestuft, jedoch mit der Nuance der Risikominimierung („Erst Risiko, dann Ertrag“).
2. Die aktuelle Renditesituation (US-Staatsanleihen)
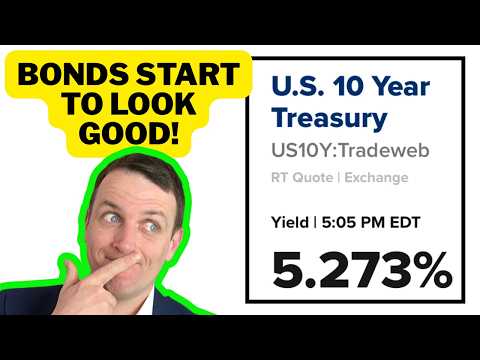
- Hohe Renditen: Die Rendite 10-jähriger US-Staatsanleihen liegt bei ca. 5,2% – ein Mehrjahrzehnt-Hoch (zuletzt 2006). 20- bis 30-jährige Anleihen bieten 5,5% bis 5,6% .
- Sichere Rendite vs. Aktienrisiko:
- Bei einer Investition von $1.000.000 in 10-jährige Staatsanleihen erhält man $52.000 pro Jahr (nominal sicher).
- Reinvestiert ergibt das in 10 Jahren $1.600.000 (bei 5% Rendite).
- Im Gegensatz dazu: Der S&P 500 verlor zwischen 2000 und 2009 bis zu 50% („10 Jahre minus 50%“).
3. Die Inflation als Gegenargument
- Reale Rendite: Hohe Inflation (ca. 28% Kaufkraftverlust des USD seit 2022) hat die nominalen Renditen von Anleihen aufgezehrt. Inflationsbereinigt lag die reale Rendite oft bei null.
- Zukunftsaussicht: Aufgrund der hohen US-Staatsverschuldung und steigender Zinszahlungen wird eine höhere Inflation erwartet. Anleihen bieten daher eher einen nominalen Schutz als einen realen Wertzuwachs.
4. Laufzeiten, Risiko und Renditechancen
- Kurzfristig (3 Monate): Niedriges Risiko, hohe Liquidität. Nach 3 Monaten muss reinvestiert werden. Dies ist Berkshires bevorzugte Methode.
- Langfristig (10-40 Jahre): Höheres Risiko, aber Chance auf Kursgewinne:
- Wenn die Zinsen sinken, steigen die Kurse langfristiger Anleihen (z.B. +30% plus Rendite bei Zinssenkungen).
- Wenn die Zinsen steigen, fallen die Kurse (z.B. -50% bei ETF-Verlusten seit 2020). Die Vorhersage von Zinsbewegungen gilt als extrem schwierig.
5. Hochzinsanleihen (Junk Bonds)
- Rendite: Liegt derzeit bei ca. 8% .
- Risiko: Es handelt sich um Ramschanleihen. Howard Marks schätzt, dass jährlich 4% der Emittenten ausfallen. Der Spread zur 10-jährigen Staatsanleihe (5,2%) ist mit 2,8% relativ gering. In Krisenzeiten (wie 2009) kann es zu 50% Kurseinbrüchen kommen.
- Fazit: Der Redner lehnt Junk-Bonds im eigenen Portfolio ab, da das Risiko den Ertrag zu sehr schmälert.
6. Strategische Allokation: Market Timing vs. Value-Investing
- Kein reines Timing: Der Ansatz ist, ein absoluter Rendite-Investor zu sein. Man sucht Anlagen mit 8-10% Rendite und hoher Sicherheitsmarge („Buffett und Munger Ziel“). Findet man diese nicht, bleibt man in Anleihen.
- Persönliche Empfehlung des Sprechers:
- Kein Bargeld-Fan: Er selbst ist zu 95% in Aktien investiert (Value-Aktien). Er glaubt, immer eine Eigenkapitalrendite von 10% oder mehr finden zu können.
- Für andere Anleger:
- Value-Kenner: 80-100% in Aktien.
- Unsicherere Anleger: 50% in Anleihen (kurz- bis langfristig). Das beruhigt das Gewissen und ermöglicht bei fallenden Aktienkursen eine Nachallokation.
- 60/40-Portfolio: Die klassische Aufteilung (60% Aktien, 40% Anleihen), die zuletzt schlecht performte, könnte in den nächsten 10-15 Jahren wieder sehr gut funktionieren.
7. Fazit und Handlungsempfehlung
- Die Kernfrage: Was ist Ihnen wichtiger: Sicherheit, Liquidität und ein ruhiges Gewissen oder die höhere Renditechance von Aktien?
- Entscheidungsgrundlage: Wenn Sie den inneren Wert Ihrer Aktien (z.B. durch KI-Hype) nicht mehr bewerten können, sind Anleihen eine sinnvolle Alternative.
- Aufruf: Schreiben Sie in die Kommentare, wie diese Strategie zu Ihrer persönlichen Situation passt.