Finanzfluss|12. Aug.
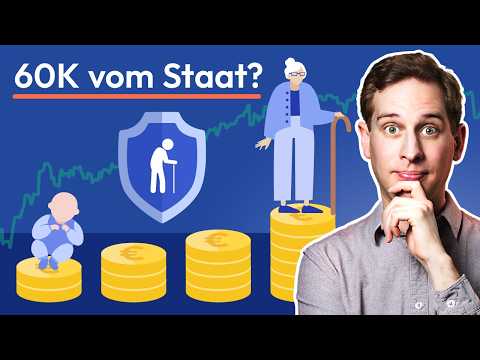
Aus 10€ werden 60.000€? Die Frühstartrente im Check
Was ist die Frühstartrente?
- Staatliche Förderung: 10 € pro Monat für Kinder von 6 bis 18 Jahren mit erstem Wohnsitz in Deutschland.
- Das Geld fließt automatisch in ein Altersvorsorgedepot (Standarddepot) und wird in Fonds oder ETFs investiert.
- Steuervorteil: Während der Laufzeit sind die Erträge steuerfrei, bei Entnahme im Rentenalter wird der gesamte Betrag mit der Einkommensteuer versteuert.
- Nur Kinder, die ab 2026 6 Jahre alt werden – stufenweise Einführung (erst nur der Jahrgang 2026).
- Kein separater Antrag nötig; die Förderung wird automatisch gewährt, wenn ein Standarddepot eröffnet wird.
- Falls Eltern kein Depot eröffnen, legt die Bundesbank das Geld kollektiv an. Wichtig: Die Förderung verfällt, wenn sie bis zum 25. Geburtstag nicht abgerufen wird.
- Einzahlung: 10 €/Monat × 12 Jahre (6–18) = 1.440 €.
- Bei 7 % Rendite pro Jahr: bis zum 18. Geburtstag etwa 2.300 €.
- Bleibt das Geld bis zum 67. Lebensjahr angelegt, wächst es auf 60.000–70.000 € (vor Steuern).
- Vorteile:
- Geringer monatlicher Betrag, aber langer Anlagehorizont macht den Hebel groß.
- Backup-Lösung über die Bundesbank verhindert, dass Geld verloren geht, wenn Eltern nicht handeln.
- Kosten im Standarddepot sind auf 1 % pro Jahr gedeckelt (inkl. ETF-Kosten und Depotgebühr).
- Nachteile:
- Zweckgebunden für die Altersvorsorge: Auszahlung frühestens mit 65, Auszahlungsplan bis 85.
- Keine Entnahme für Immobilie, Studium oder Führerschein möglich.
- Nur das Standarddepot (nicht selbst verwaltet) – Anbieter wählen oft teurere ETFs.
- Förderung verfällt mit 25, wenn kein Depot eröffnet wird.
- Das Gesetz ist beschlossen, aber noch nicht im Bundestag verabschiedet. Eltern müssen jetzt noch nichts tun.
- Das Altersvorsorgedepot startet am 1.1.2027; rückwirkend für 2026 gibt es dann 120 € gutgeschrieben.
- Tipp: Abwarten – durch die Bundesbank-Lösung geht kein Geld verloren, und voreilige Abschlüsse teurer Produkte werden vermieden.


