Nofinity Logo
Onboarding

Willkommen bei Nofinity

Dein smarter Hub, um stundenlange YouTube-Videos in prägnante, 5-minütige Text-Zusammenfassungen zu verwandeln. Erstelle deinen persönlichen Experten-Feed!

1. Kein Video-Konsum

Spar dir stundenlange Videos. Lies kompakte, KI-generierte Key-Takeaways im edlen Magazin-Layout – komplett werbefrei.

2. Eigener Feed

Folge führenden Experten im Entdecken-Bereich, um deinen persönlichen, täglich aktualisierten Video-Feed zu formen.

3. Kanäle vorschlagen

Schlage neue Kanäle vor. Nach der Admin-Freigabe importiert unser System neue Uploads vollautomatisch für alle.

Neueste Analysen(7)

Teslas bevorstehende Gewinnwende 💰
InvestAnswers|15. Mai

Teslas bevorstehende Gewinnwende 💰

Überblick und Marktstimmung 🌍📈
  • Tesla-Aktie stieg in den letzten 30 Tagen um $105 und prallte von der 450er-Marke ab. 📈
  • Der makroökonomische Gegenwind (Ölpreise, steigende Anleiherenditen) setzt Risikoanlagen unter Druck. 🌬️📉
  • James von Invest Answers prognostiziert ein neues Allzeithoch in 3-6 Monaten, basierend auf teknischer Analyse und Saisonalität. 📅
Teslas Wandel: Vom Autohersteller zum Profit-Kraftwerk 🤖💸
  • Profit-Aufschlüsselung Q1:
    • Autoverkäufe: ~63% des Tagesgewinns von $63 Mio.
    • Energie: 17.5%
    • FSD Abos: ~7% – reiner Profit und vielversprechende, wiederkehrende Einnahmequelle. 💸
    • Regulator Credits: ~7% (gleichauf mit FSD).
    • Robotaxis, Services, etc. : Noch klein, aber schnell wachsend. 📈
  • Kernerkenntnis: Tesla ist nicht nur ein Autohersteller. Die Gewinnbeiträge aus neuen Geschäftsfeldern (Software, Energie) sind bereits signifikant und wachsen. 🧩📊
Prognose: Wann werden die neuen Geschäftsfelder profitabel? 🔮
  • James' (sandbagged) Zeitplan für signifikante Profite (>3-5% vom Umsatz):
    • Tesla Semi: Früh 2027 (hohe Nachfrage, hohe Marge). 🚚✅
    • FSD: Bereits profitabel → signifikant 2027. 🧠
    • Robotaxis: Ende 2028 (Diskussion: Wahrscheinlich früher, da Cybercab-Produktion hochgefahren wird). 🚕🗓️
    • Humanoid Robot Optimus: Spät 2028. 🤖
    • Digital Optimus & In-Car-Inference: 2029-2030. 🧑‍💻
  • Hinweis: Diese Daten sind bewusst konservativ geschätzt. Die Rampen könnten deutlich schneller erfolgen. 📈
Aktuelle Entwicklungen & Katalysatoren 🔥
  • China-Reise: 📍
    • Elon Musk reist zur Unterzeichnung von FSD-Abstimmungen mit Präsident Trump und anderen CEOs. 🇨🇳🛩️
    • Erwartung: FSD-Zulassung in China wird noch in dieser Woche bekannt gegeben. 🚦✅
    • Potenzial für Robotaxis in China (erste Jobanzeige für China entdeckt). 🇨🇳🤖
  • Cybercab: 🚗
    • ~70 Cybercabs wurden auf dem Giga Texas-Ausgangslager gesichtet – ein Zeichen für schnelle Hochskalierung. 🏭📈
    • Bauantrag für eine 3.300 m² große Autowaschanlage für Robotaxis in Las Vegas eingereicht – Notwendige Infrastruktur für den Flottenbetrieb. 🧼🏗️
  • SpaceX IPO: 🚀
    • IPO-Prospekt könnte nächste Woche veröffentlicht werden (IPO im Juni). 📄
    • Auswirkung auf Tesla: Diskutiert, aber wahrscheinlich positiver Haloeffekt (steigende Tesla-Aktie). 💰
    • Index-Aufnahme nach 5 Tagen ungewöhnlich schnell – könnte den Kurs stützen. 📈
Expertenmeinungen & Wettbewerb 🤖
  • Piper Sandler (Alex Potter): Sieht Optimus nicht im aktuellen Kurs eingepreist. Kurzfristiges Kursziel: $500. 📈
  • Wettbewerb (z.B. Figure): Figure macht Fortschritte (Robot live >50h im Einsatz), aber Tesla ist unschlagbar in vertikaler Integration (KI + Hardware + Fertigung im großen Maßstab). 🏆🧠
  • Zitat: „Wer die meisten Roboter baut, wird KI anführen.“ – Kernargument für Teslas Skalierungsvorteil. 🎯
📊 Gewinnzusammensetzung (Highlights)
  • Täglicher Gewinn: $63 Mio. pro Tag
  • FSD als Profit-Boost: ~7% des Gewinns – hohe Marge, skalierbar. 💸
  • Alleine der Gewinn aus FSD Subscriptions ist vergleichbar mit den gesamten Regulatory Credits.

Fazit: Tesla befindet sich an einem Wendepunkt, an dem das Unternehmen zunehmend nicht mehr nach Auto-, sondern nach Tech- und KI-Kennzahlen bewertet wird. Der Gewinnbeitrag aus neuen Geschäftsfeldern ist real und wächst exponentiell. Die wichtigsten Katalysatoren 2024 sind FSD-Zulassung in China, der Start des Robotaxi-Dienstes und die Skalierung der Cybercab-Produktion.

SEA Limited (NYSE: SE) & COUPANG (NYSE: CPNG) Aktienanalysen
Value Investing with Sven Carlin, Ph.D.|13. Okt.

SEA Limited (NYSE: SE) & COUPANG (NYSE: CPNG) Aktienanalysen

Analyse von Sea Limited (NYSE: SE) und Coupang (NYSE: CPNG)

Der Sprecher analysiert zwei asiatische Unternehmen im Rahmen seines globalen, diversifizierten Portfolios. Beide stehen für das Konzept der Super-App, ähnlich wie Mercado Libre oder Grab.

Sea Limited (SE)

  • Geschäftsbereiche: Gaming, E-Commerce (Shopee), Finanzdienstleistungen.
  • Aktuelle Entwicklung: Nach Pandemie-Boom und Einbruch erholt sich der Aktienkurs langsam. Umsätze und Gewinne verbessern sich, das Gaming-Geschäft ist stabil.
  • Wachstumsdynamik: Shopee expandiert stark in Brasilien und konkurriert dort mit Mercado Libre. Das Kreditvolumen wächst massiv (aktuell 9 Milliarden), was Bargeld bindet.
  • Rentabilität: EBITDA kommt hauptsächlich aus Gaming. Der Nettogewinn wurde gerade positiv. Aktienbasierte Vergütungen sind hoch (625 Millionen) – ein Risikofaktor.
  • Bewertungsrisiko: Analysten erwarten 25 % jährliches Gewinnwachstum. Doch wenn das Wachstum nachlässt, könnte das KGV auf 8 fallen (Beispiel: Gewinn pro Aktie 6 $ × KGV 8 = 48 $, ein Minus von 50 % gegenüber heute).
  • Fazit: Hohes Wachstum, aber auch hohes Risiko durch Wettbewerb (TikTok, andere) und Kreditausfälle. Eher eine riskante Wette als ein stabiler Value-Wert.

Coupang (CPNG)

  • Kritik: Der Sprecher bezeichnet Coupang als „Scheinunternehmen“. Es präsentiert sich als US-Tech-Firma, erzielt aber fast alle Umsätze in Südkorea – mangelnde Transparenz.
  • Geschäftsmodell: E-Commerce („Möchtegern-Amazon“), kürzlich Übernahme von Farfetch (Luxus-E-Commerce).
  • Finanzen: Kein profitables Wachstum, operative Cashflows bleiben negativ. Die Bilanz zeigt ein wachsendes Defizit, benötigt zusätzliches Kapital.
  • Vergleich mit Amazon: Der Traum, das „nächste Amazon“ zu werden, ist unrealistisch. Sobald das Wachstum stoppt, droht ein KGV von 8 und ein massiver Kursverfall.

Gesamtbewertung

Sea Limited ist riskant, aber interessant; Coupang wirkt noch schwächer. Beide zeigen die typischen Fallstricke von E-Commerce-Super-Apps: hohe Erwartungen, starke Wettbewerbsintensität und Bewertungsrisiken beim Übergang von Wachstum zu Reife.

Bitcoin-Dominanz
Benjamin Cowen|12. Okt.

Bitcoin-Dominanz

Bitcoin-Dominanz: Aktuelle Analyse und Ausblick

Dieses Video analysiert die Bitcoin-Dominanz (aktuell bei 60%) im Kontext der Geldpolitik und erwartet einen kurzfristigen Anstieg, aber keinen langfristigen Aufwärtstrend wie im vorherigen Zyklus.

Geldpolitik als Schlüsselfaktor

  • Die Bitcoin-Dominanz reagiert stark auf die Geldpolitik der Fed.
  • Wichtigster Indikator: Verhältnis des Fed-Leitzinses zur 2-jährigen Staatsanleihenrendite.
    • Solange der Leitzins über der Rendite liegt, ist die Politik restriktiv – das stützt die Dominanz.
    • Aktuell liegt der Leitzins unter der Rendite, was weniger restriktiv ist.
  • Erwartung: Die Zinsen könnten bald wieder steigen, während die 2-jährige Rendite nach den Zwischenwahlen fällt – das würde die Politik wieder restriktiver machen und die Dominanz antreiben.

Zyklische Muster und Parallelen

  • Im letzten Zyklus 2018–2022 stieg die Dominanz während der gesamten restriktiven Phase.
  • Diesmal wird ein anderer Verlauf erwartet: Die Dominanz wird nur zeitweise steigen, nicht den ganzen Zyklus.
  • Der US-Dollar-Index (DXY) zeigt ähnliche Muster wie in Trumps erster Amtszeit: Fall im ersten Jahr, Anstieg im Zwischenwahljahr.

Kurzfristige Prognose

  • Kurzfristig wird ein erneuter Anstieg der Bitcoin-Dominanz erwartet, möglicherweise zurück zu den Hochs von 2025.
  • Grund: Kapital fließt aus Altcoins in Bitcoin, besonders bei neuen Allzeithochs.
  • Altcoin-Paare (Bitcoin-Paare) könnten weiter fallen, solange die Geldpolitik restriktiv bleibt.

Langfristiger Ausblick

  • Sobald die Wirtschaft unter den Zinserhöhungen leidet, wird die Fed die Politik lockern – dann könnte die Dominanz fallen und Altcoins wieder stark performen.
  • Dies könnte ein bis zwei Jahre entfernt sein.

Fazit: Die Bitcoin-Dominanz wird kurzfristig steigen, aber nicht den gesamten Zyklus. Altcoin-Rallyes sind erst bei lockerer Geldpolitik zu erwarten.

Wie Ernährungsentscheidungen Gedächtnis, Kognition und Heißhunger beeinflussen | Dr. Scott Kanoski
Andrew Huberman|12. Okt.

Wie Ernährungsentscheidungen Gedächtnis, Kognition und Heißhunger beeinflussen | Dr. Scott Kanoski

Einleitung

Dr. Scott Kanoski, Professor an der USC, erforscht die Wechselwirkungen zwischen Hunger, Gedächtnis und Ernährung. Im Gespräch mit Andrew Huberman erklärt er, wie Nahrungsmittel das Gehirn beeinflussen – von GLP-1-Medikamenten bis hin zu künstlichen Süßstoffen und dem Mikrobiom.

GLP-1 und Appetitkontrolle
  • GLP-1 (Glucagon-like Peptide 1) ist ein natürliches Inkretinhormon, das aus dem Darm und auch im Hirnstamm produziert wird. Es unterdrückt den Appetit und reguliert den Blutzucker.
  • GLP-1-Medikamente (z. B. Ozempic, Wegovy) erhöhen den GLP-1-Spiegel supraphysiologisch und führen zu Gewichtsverlust, aber auch zu Nebenwirkungen wie Übelkeit.
  • Die appetitunterdrückende Wirkung erfolgt teils über den Vagusnerv (parakrine Signale von Darm zu Gehirn). Eine vollständige Unterdrückung des „Food Noise“ könnte auf zusätzliche Rezeptoren im Hippocampus und präfrontalen Kortex zurückgehen – dies ist jedoch noch unklar.
Künstliche Süßstoffe und Gedächtnis
  • Drei Lager: Befürworter (unbedenklich), Gegner (schädlich) und Unentschlossene. Die Studienlage ist widersprüchlich.
  • Tierversuche von Kanoski zeigten, dass jugendliche Ratten, die täglich künstliche Süßstoffe (Stevia, Ace-K, Saccharin) in erlaubter Dosis erhielten, als Erwachsene Gedächtnisdefizite und veränderte Glukoseregulation aufwiesen – selbst nach Absetzen der Süßstoffe.
  • Die Ergebnisse sind präklinisch und nicht direkt auf den Menschen übertragbar, aber sie weisen auf mögliche Risiken hin.
Gedächtnis und Ernährung
  • Erinnerung an Mahlzeiten beeinflusst das spätere Essverhalten: Wer sich an ein kürzliches Essen erinnert, isst danach weniger.
  • Ein Experiment mit einer „magischen Suppenschale“ (unsichtbare Befüllung/Entleerung) zeigte, dass das gefühlte Sättigungsgefühl zunächst vom tatsächlich Konsumierten abhängt, Stunden später jedoch von der Erinnerung an die Portionsgröße.
  • Ungesunde Ernährung (Western Diet) – hoher Zucker- und Fettanteil – führt bei Nagetieren zu hippocampusabhängigen Gedächtnisdefiziten, die sogar nach Umstellung auf gesunde Kost bestehen bleiben.
  • Hitzebehandlung von Lebensmitteln (Maillard-Reaktion) erzeugt Advanced Glycation Endproducts (AGEs). In einer noch nicht veröffentlichten Studie führte eine AGE-reiche Ernährung bei Ratten zu Gedächtnisdefiziten, die durch Zugabe eines bestimmten Milchsäurebakteriums (Lactobacillus) rückgängig gemacht werden konnten.
Mikrobiom und Gedächtnis
  • Bestimmte Darmbakterien korrelieren mit der Gedächtnisleistung. Die Zuckeraufnahme veränderte die Bakterienpopulation (erhöhte Parabacteroides), was mit schlechterem Gedächtnis zusammenhing.
  • Durch gezielte Wiederansiedlung dieser oder anderer Bakterien konnten Gedächtnisdefizite induziert oder gerettet werden – ein Hinweis auf die funktionelle Bedeutung des Mikrobioms.
  • Das Feld ist noch jung; eine klare Liste „guter“ oder „schlechter“ Bakterien gibt es nicht.
Darm-Hirn-Achse: Vagusnerv und Acetylcholin
  • Der Vagusnerv übermittelt Signale aus dem Magen-Darm-Trakt an das Gehirn. Eine Unterbrechung (z. B. Vagotomie) kann Gedächtnisprobleme verursachen.
  • Kanoskis Labor konnte einen Dreistufen-Pfad identifizieren: Vagus → mediales Septum → Hippocampus, wobei Acetylcholin als Botenstoff fungiert.
  • Faserphotometrie zeigte, dass die Acetylcholinfreisetzung im Hippocampus während des Essens ansteigt und nach der Mahlzeit auf einem erhöhten Niveau bleibt – vermutlich um die Erinnerung an den Ort und die Art der Nahrung zu festigen.
  • Interessanterweise tritt dieser Effekt nicht bei künstlich gesüßten Getränken auf – nur bei echten Nährstoffen.
Oxytocin und soziales Essen
  • Oxytocin wird klassisch mit Bindung und Appetitunterdrückung assoziiert.
  • Neue Studien zeigen jedoch: Im Hippocampus und im sozialen Kontext kann Oxytocin die Nahrungsaufnahme steigern („soziale Erleichterung des Essens“). Dies unterstreicht die Komplexität des Systems.
Fazit und Ausblick
  • Die Ernährung hat einen tiefgreifenden Einfluss auf das Gedächtnis und die Kognition, vermittelt über Darm-Hirn-Signale, Mikrobiom und Neurotransmitter.
  • Plastizität des Belohnungssystems: Wer sich gesund ernährt, kann seine Vorlieben so verändern, dass ehemals hochverarbeitete Lebensmittel als zu süß oder unangenehm empfunden werden.
  • Dr. Kanoski betont, dass die Forschung noch viele offene Fragen hat – insbesondere zu den Wirkmechanismen der GLP-1-Medikamente und zur Rolle einzelner Darmbakterien –, aber die Ergebnisse liefern wertvolle Ansätze für eine gesündere Lebensweise.
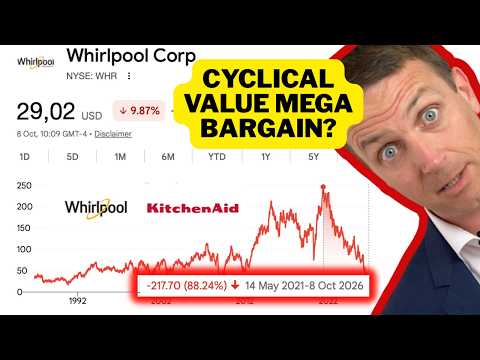
Whirlpool WHR Aktie - Eine Geschichte von Aktienrückkäufen, Verschuldung, Management und drohender Insolvenz...
Value Investing with Sven Carlin, Ph.D.|12. Okt.

Whirlpool WHR Aktie - Eine Geschichte von Aktienrückkäufen, Verschuldung, Management und drohender Insolvenz...

Analyse der Whirlpool-Aktie (WHR)

Der Redner zeichnet ein düsteres Bild von Whirlpool und kritisiert vor allem das Management sowie die Kapitalallokation.

  • Aktienrückkäufe zum Höchstkurs: In den Jahren 2021–2022 gab das Unternehmen über 2 Milliarden Dollar für Rückkäufe aus, als die Aktie über 200 $ notierte – ein klassischer Fall von „buy high“.
  • Verschuldung: Gleichzeitig wurden langfristige Schulden um mehr als 2 Milliarden aufgestockt, sodass die Gesamtverschuldung bei rund 7 Milliarden Dollar liegt.
  • Hohe Zinslast: Neue Anleihen müssen mit 7,5 % verzinst werden (zuvor 1–1,5 %), was jährlich rund 500 Millionen Dollar zusätzliche Zinskosten verursacht.

Bilanzielle Probleme

  • Immaterielle Vermögenswerte (Geschäfts- oder Firmenwert, Marken): 5,5 Milliarden Dollar – mehr als das gesamte Eigenkapital von 4 Milliarden. Bereinigt um diese Posten ist das Eigenkapital sogar negativ.
  • Rating: Fitch bewertet Whirlpool mit BB- (negativer Ausblick) – bereits im hochspekulativen Bereich („Junk“).

Markt- und Wettbewerbssituation

  • Umsatzrückgang: Organisch und durch Verkäufe von Vermögenswerten.
  • Wettbewerber gewinnen Marktanteile, während Whirlpool sich zurückzieht (z.B. Verkauf des Indien-Geschäfts).
  • Immobilienmarktflaute: Hypothekenzinsen von 7,5 % belasten die Nachfrage nach Haushaltsgeräten.

Zukunftsaussichten

  • Der Redner erwartet keine schnelle Erholung, da eine Rezession notwendig wäre, um die Zinsen zu senken.
  • Mögliche Szenarien:
    • Insolvenz oder Übernahme durch Anleihegläubiger
    • Ein Wunder (z.B. Übernahme durch Private Equity) – aber unwahrscheinlich
  • Auch wandelbare Vorzugsaktien verwässern bestehende Aktionäre.

Fazit: Das Risiko-Ertrags-Verhältnis sei negativ. Die Aktie ist um 90 % gefallen, aber der tatsächliche Wert ist gering. Eine Investition gleicht eher einer Spekulation auf eine Wohnungsmarkterholung innerhalb von 12 Monaten – was der Redner für unrealistisch hält.