Value Investing with Sven Carlin, Ph.D.|27. Sept.
Starbucks SBUX Aktienanalyse + Innerer Wert
Aktuelle Lage
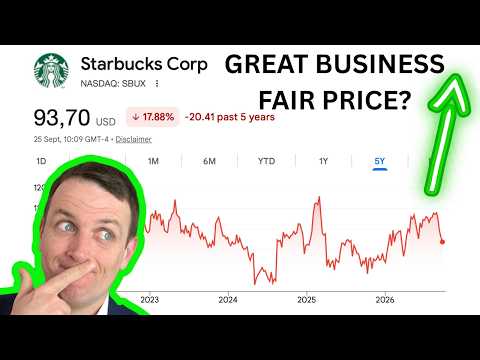
- Starbucks-Aktie (SBUX) seit 5 Jahren -20 %, Marktkapitalisierung 108 Mrd. USD, KGV 54, Dividendenrendite 2,61 %.
Neuer CEO
- Seit 2 Jahren wieder im Unternehmen (zuvor CEO von Chipotle 2018–2024). Ziel: Rückkehr zur alten Stärke. Erste Erfolge: vergleichbare Filialumsätze steigen, operative Marge verbessert sich.
- Probleme: schmutzige Filialen (besonders in Europa), Gewerkschaftskonflikte, höhere Preise – führten zu Kundenrückgängen.
- Verkauf von 60 % des China-Geschäfts entlastet die Bilanz.
Finanzkennzahlen
- Langfristig starkes Umsatz- und Gewinnwachstum (Umsatz 6-fach, Gewinn 8-fach in 15–20 Jahren).
- Aktuell: Reingewinn letzte 12 Monate nur 2 Mrd. USD (Normal: 4 Mrd.). Letztes Quartal: operative Marge wieder auf historischem Niveau → mögliche Trendwende.
- Rückkäufe in Höhe von 25 Mrd. USD zu hohen Kursen, gepaart mit Schuldenaufnahme – kritisch gesehen („Financial Engineering“).
- Hohe Verschuldung seit 2018, wenig Nettovorteil für Aktionäre.
Analystenmeinung
- Mehrheitlich „Halten“, nur 12 % starkes Kaufen. Analysten erwarten 20 % Gewinnwachstum bis 2028 und ein KGV von 25.
- Eigenes Kursziel des Sprechers: langfristige Rendite von ca. 6 % bei aktuellen Kursen (basierend auf Dividendenwachstum von 5 %, Diskontsatz 10 %).
- Worst Case: Bei geforderter Dividendenrendite von 5 % müsste der Kurs um 50 % fallen.
Bewertung (Intrinsischer Wert)
- Bei einer erwarteten Mindestrendite von 10 % liegt der innere Wert deutlich unter dem aktuellen Kurs.
- Der Markt scheint mit 6 % Rendite zufrieden zu sein – das bedeutet eine Dividendenrendite von 4 % in der Zukunft.
- Fazit: Niedrige erwartete Rendite (5–6 %) bei hohem Risiko – vergleichbar mit Nike, aber attraktivere Alternativen (Netflix, Meta, Fiserv) mit günstigeren KGVs.
Fazit
Starbucks hat starke Marke und Potenzial, aber aktuell ist der Kurs hoch, die Rendite niedrig. Anleger sollten die Rückkehr zu profitablen Wachstum abwarten oder auf günstigere Einstiegskurse hoffen.


